Modifié le 10 octobre 2026 par epargnebourse.fr
Le S&P 500 a pris 13 % en un an, et pourtant son PER a reculé de 15 %. Ce n’est pas le marché qui devient moins cher, ce sont les bénéfices qui courent plus vite que lui. Le vrai signal de tension est ailleurs : avec un taux 10 ans américain à 5,22 %, les actions ne rémunèrent plus le risque.
SP 500 per eps : Le récapitulatif de la semaine
En bref au 9 octobre 2026
| Indicateur | Niveau et lecture |
|---|---|
| S&P 500 | 7 811,54, en hausse de 13,4 % depuis le pic du PER d’octobre 2025 et de 14,1 % depuis fin 2025 |
| PER (série EpargneBourse.fr) | 26,33, soit 15 % sous son pic de 30,97 du 28/10/2025 : le marché reste cher, mais moins qu’il y a un an |
| PER moyen hors Covid (2016-2026) | 24,49, la référence à retenir ; le PER actuel la dépasse de 7,5 % |
| Rang du PER actuel (hors Covid) | 75e percentile, dans le tiers supérieur de la distribution mais loin des extrêmes de 2020-2021 |
| EPS implicite | 296,64 $, cohérent avec FactSet (297,73 $) ; pourrait approcher 317 $ après le T3 |
| Variation de l’EPS sur 1 an | +33,3 %, c’est le moteur de la baisse du PER : les bénéfices progressent 2,5 fois plus vite que l’indice |
| PER anticipé 12 mois (FactSet) | 19,0, sous sa moyenne 5 ans (19,8) et au niveau de sa moyenne 10 ans (19,1) |
| Taux 10 ans US | 5,22 %, plus haut depuis 2007 et +108 pb en un an : c’est désormais le vrai frein à la valorisation |
| Prime de risque actions | −1,42 pt, à 0,09 pt de son plus bas depuis 2016 : les obligations rapportent plus que les bénéfices |
Contenu de l’article
PER moyen du S&P 500 sur 10 ans : quelle version retenir ?
Retenez 24,5. C’est la moyenne de notre série depuis 2016, une fois exclue la période Covid. Le PER actuel, à 26,3, la dépasse de 7,5 %.
Pourquoi exclure la période Covid ? En 2020, les bénéfices se sont effondrés alors que les cours résistaient, et le PER a grimpé jusqu’à 41. Ce pic ne traduit pas une cherté du marché mais un accident sur les bénéfices. En l’incluant, la moyenne monte à 25,5 et le S&P 500 paraît moins cher qu’il ne l’est.
D’autres moyennes circulent. Elles ne se contredisent pas, elles ne mesurent pas la même chose.
- 19,1 : moyenne sur 10 ans du PER calculé sur les bénéfices attendus, selon FactSet. Elle ne se compare qu’au PER anticipé actuel, qui est lui aussi de 19,1.
- 23,6 : moyenne sur 10 ans du PER calculé sur les bénéfices publiés, selon FactSet. Elle se compare à notre 24,5. Le PER actuel la dépasse de 10 %.
S&P 500 per évolution (SPX500 pe ratio)
Je préfère séparer les deux analyses suivantes :
- Question 1 : Le marché est il cher sur la base des résultats actuels des entreprises ? C’est l’objet de l’article que vous lisez. En comprenant à quel point le marché est cher sur la base des comparaisons historiques, il devient relativement facile de comprendre à quel degré le marché anticipe une anticipation forte des résultats des entreprises. Plus le per du SP500 est élevé au regard des comparaisons historique, et plus cela indique que le marché a accepté par anticipation des bonnes nouvelles qu’il espère voir arriver dans le futur.
- Question 2 : Les anticipations du marché sont-elles réalistes par rapport à la trajectoire macro-économique ? Et par rapport à la trajectoire de progression des résultats des entreprises ? Cette seconde question est traitée au travers de mes analyses macro économiques.
La démarche étant clarifiée, passons à l’analyse des données.
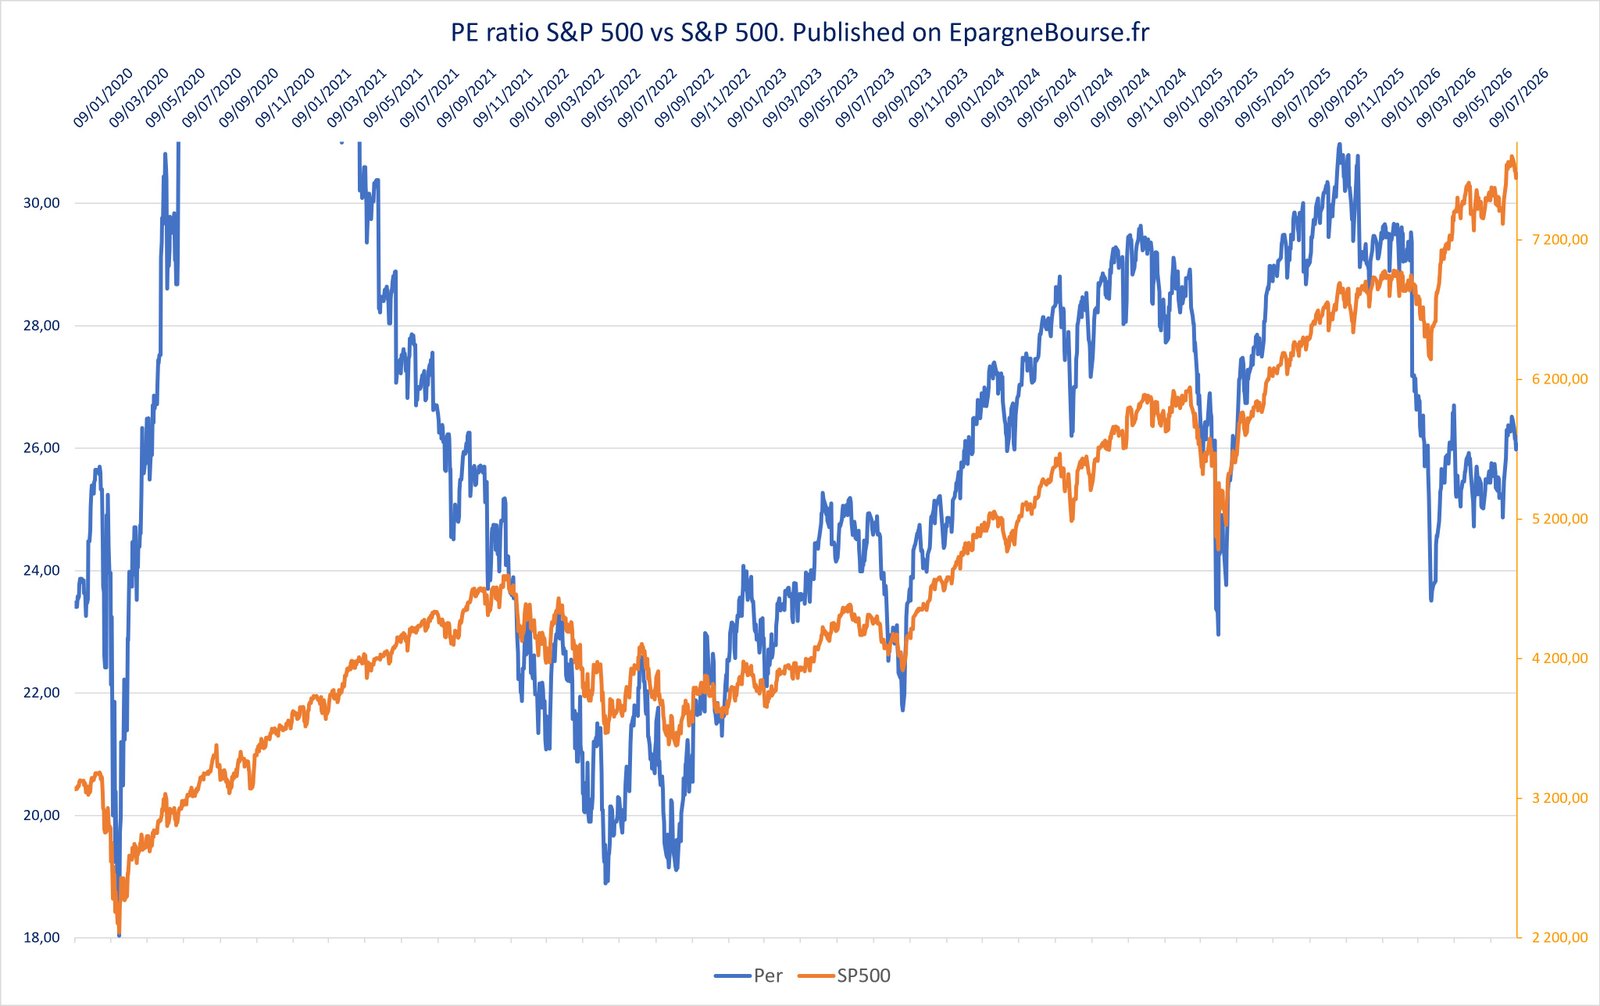
Le PER a culminé à 30,97 le 28 octobre 2025. Il est aujourd’hui à 26,33, soit 15 % plus bas, alors que l’indice a monté de 13,4 % sur la même période. Depuis le début de l’année, le multiple recule de 9,5 % et l’indice progresse de 14,1 %. La décrue du PER vient entièrement des bénéfices, pas d’une baisse des cours. Au 75e percentile hors Covid, le S&P 500 reste cher sans être extrême. À titre de comparaison, le PER moyen du CAC 40 et le PER du DAX 40 évoluent sur des niveaux nettement inférieurs.
S&P 500 eps evolution
Le graphique suivant le montre sans ambiguïté : depuis un an, la courbe des bénéfices décroche vers le haut, loin devant celle de l’indice..
Vous avez lu 25 % de l’analyse. La suite contient nos 3 graphiques exclusifs (EPS vs indice sur 2 000 jours, carte PER/EPS 2016-2026, PER vs sentiment), la prime de risque, nos scénarios et les dates à surveiller.
C’est gratuit pour les abonnés : 1 e-mail par semaine, désinscription en 1 clic.
[Lire la suite gratuitement]
FAQ
Quel est le PER actuel du S&P 500 ?
Au 9 octobre 2026, il est de 26,33 selon notre série, de 26,0 selon le PER historique de FactSet et de 19,1 sur bénéfices anticipés. Il se situe au 75e percentile depuis 2016, hors période Covid.
Quel est le PER moyen du S&P 500 ?
Il est de 24,5 hors Covid sur 2016-2026 (25,5 en l’incluant) selon notre série. Selon FactSet, la moyenne décennale est de 23,6 pour le PER historique et de 19,1 pour le PER anticipé.
Pourquoi le PER du S&P 500 baisse-t-il alors que l’indice monte ?
Parce que les bénéfices progressent plus vite que les cours : +33 % pour l’EPS sur un an, contre +16 % pour l’indice. Le PER rapporte le prix aux bénéfices ; si le dénominateur grandit plus vite que le numérateur, le multiple baisse même en marché haussier.
Combien vaut l’EPS du S&P 500 ?
L’EPS implicite sur 12 mois atteint 296,64 $ au 9 octobre 2026. Selon FactSet, le consensus attend une croissance de 32,7 % des bénéfices en 2026 et de 15,8 % en 2027.
Le S&P 500 est-il cher en ce moment ?
Oui, modérément : à 26,3, son PER est au 75e percentile depuis 2016 hors Covid, 7,5 % au-dessus de sa moyenne. Mais il baisse car les bénéfices progressent plus vite que l’indice.
Quelle est la prime de risque du S&P 500 ?
−1,42 point au 9 octobre 2026 : le rendement des bénéfices (3,80 %) est inférieur au taux 10 ans américain (5,22 %), un niveau proche de son plus bas depuis 2016.