Modifié le 12 septembre 2026 par epargnebourse.fr
Le spread de taux France Allemagne est un indicateur essentiel pour les investisseurs et les citoyens curieux de la santé économique de la zone euro, et de la France. Il mesure l’écart entre les taux des obligations d’État Françaises (OAT) et Allemandes (Bunds). Et reflète la perception du risque sur les finances publiques des deux plus grandes économies de l’Union européenne. Mais pourquoi ce spread est-il si crucial pour les investisseurs particuliers ? Quel est son niveau actuel ? Comment a t-il évolué. Et qu’en est-il de l’Espagne et de l’Italie ?
Cette page est mise à jour chaque fin de semaine, pour tenir compte de l’évolution des données. N’hésitez pas à me contacter : contact@epargnebourse.fr pour me demander des précisions me faire des commentaires ou même pour me demander de publier d’autres données dans cet article. Je réponds à tous mes messages et c’est toujours un plaisir d’échanger avec vous.
Sommaire
Cliquez ici pour être alerté par e-mail dès que je mets à jour l’actualité économique (taux, spread, chômage, Pib, …)
Taux à 10 ans Allemagne, Espagne, France, Italie
Evolution des taux sur la semaine
Dernière donnée disponible : clôture du vendredi 11 septembre 2026. Période couverte : du lundi 7 au vendredi 11 septembre, comparée à la clôture du vendredi 4.
La France prend 24,4 pb sur la semaine, davantage que ses trois voisins. L’OAT 10 ans clôture à 4,451 %, contre 4,207 % le 4 septembre. Le Bund gagne 16,6 pb à 3,520 %, le BTP italien 20,3 pb à 4,354 %, le Bonos espagnol 20,9 pb à 3,979 %.
La Banque centrale européenne a relevé ses trois taux directeurs de 25 pb le jeudi 10 septembre, facilité de dépôt à 2,50 %, en vigueur le 16. Sur les deux séances qui suivent l’annonce, la France prend 12,1 pb. L’Allemagne, 6,1. Les quatre taux clôturent au plus haut de ma série.
Evolution des taux sur 1000 jours
Commençons pas visualiser l’évolution sur 1000 Jours des taux d’emprunts à 10 ans de l’Allemagne, de l’Espagne, de la France et de l’Italie.
Il permet de comprendre très rapidement :
- La dynamique générale des taux des 4 plus grandes économies de la zone euro
- la convergence ou la divergence entre les 4 taux
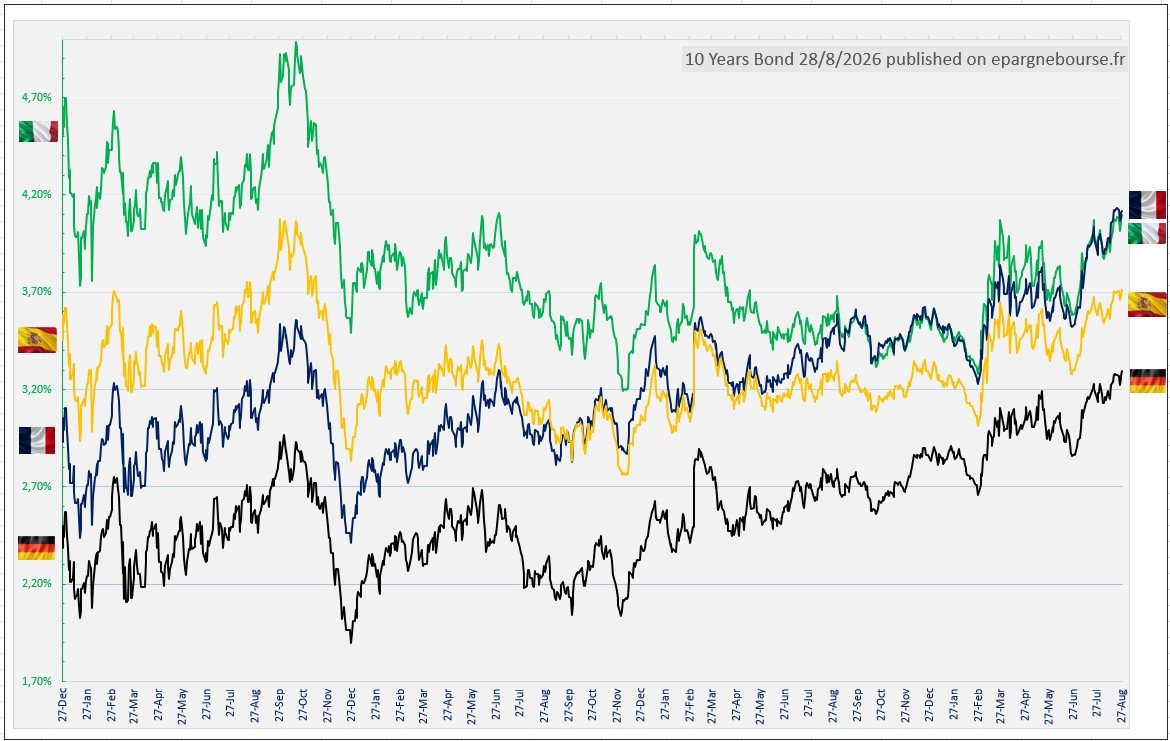
Sur cette fenêtre, la France paie 191,0 pb de plus qu’au départ. L’Allemagne, 150,1. L’Espagne, 97,9. L’Italie, 63,5.
Les quatre taux montent ensemble, et les écarts entre eux se réorganisent. L’Italie a refermé 86,6 pb contre le Bund sur la fenêtre, l’Espagne 52,2. La France en a ouvert 40,9. Un seul des trois autres termine plus loin de l’Allemagne qu’il ne l’était.
Evolution des taux sur 500 jours
Mesurerons maintenant la pression qui pèse sur chacun des quatre pays. Sur le graphique suivant :
- Plus le % est proche de 0%, plus cela indique que le taux du pays concerné est proche de son plus bas sur 500 jours
- Plus le % est proche de 100%, plus cela indique que le taux du pays concerné est proche de son plus haut sur 500 jours
Les quatre taux clôturent à 100 %, le même jour. L’indicateur sature pour la France, l’Allemagne, l’Italie et l’Espagne : aucun n’occupe de position distincte des trois autres.
L’amplitude, elle, sépare. La France a parcouru 158 pb entre son plus bas du 10/12/2024 et son plus haut du 11/09/2026 ; l’Italie, 116.
Les spreads ne disent pas la même chose que les taux. L’OAT-Bund termine lui aussi à 100 % de son range, à 93,1 pb contre 54,9 pb le 26/02/2026. Le BTP-Bund est à 33 % du sien, le Bonos-Bund à 26 %. Cette fenêtre s’ouvre quatre mois après le 09/06/2024 : elle mesure l’intérieur du régime, pas son ouverture.
Graphique Spread de taux France Allemagne, Espagne Allemagne, Italie Allemagne
Spread France-Allemagne sur la semaine
Les trois spreads s’écartent, et la France s’écarte le plus : l’OAT-Bund prend 7,8 pb à 93,1 pb, le BTP-Bund 3,7 pb à 80,0 → 83,4 pb, le Bonos-Bund 4,3 pb à 45,9 pb.
93,1 pb est le plus haut de ma série, ouverte le 23/12/2022. Le précédent record datait du 03/01/2025, à 87,6 pb.
La France emprunte 9,7 pb plus cher que l’Italie, pour la vingt-neuvième séance consécutive depuis le 04/08/2026. Le pic de la semaine, 14,4 pb, date du jeudi 10.
Spread de taux France Allemagne, Espagne Allemagne, Italie Allemagne : Les dernières semaines
Le tableau suivant vous montre les spread avec l’Allemagne en fin de chacune des 12 dernières semaines.
Spread France Allemagne graphique depuis Décembre 2022
Le graphique suivant présente le spread de taux France Allemagne, ainsi que l’équivalent pour l’Espagne et l’Italie.
L’écart est exprimé selon l’usage en points de base. Un écart entre un taux à 4.5% et un taux à 3.0% correspond ainsi à 150 points de base.
Cliquez ici pour être alerté par e-mail dès que je mets à jour l’actualité économique (taux, spread, chomage, Pib, …)
Depuis le 23/12/2022, l’Italie a refermé son écart contre le Bund de 128,6 pb et l’Espagne de 61,1. La France l’a ouvert de 38,8.
Le non-retour est le seul fait entièrement français de cette page. Depuis le 09/06/2024, l’Italie est repassée 505 fois sous son niveau d’avant cette date, l’Espagne 498 fois. La France, zéro fois sur 584 séances.
L’assurance crédit dit la même chose, moins fort. À la dernière date commune aux deux séries, le 09/09/2026, le CDS 5 ans français cote 34,99 pb et l’italien 32,72. Sur la semaine, l’italien monte davantage que le français. Le point français le plus récent, 37,49 pb au 10/09/2026, n’a pas d’équivalent italien publié à cette date.
Ce que l’écart coûte se mesure sur les émissions de l’année, jamais sur l’encours : la dette ancienne reste à son taux d’origine. La prime de régime ressort entre 29,3 et 38,1 pb selon la fenêtre retenue. Appliquée aux émissions à moyen et long terme des millésimes 2024 à 2026, elle représente 2,62 à 3,41 Md€ de charge annuelle. La TICPE qui revient à l’État rapporte 16,5 Md€.
L’emprunteur paie aussi, moins vite. Entre juillet 2025 et juillet 2026, l’OAT 10 ans prend 49,9 pb en moyenne mensuelle et le taux moyen des crédits à l’habitat hors renégociations 21 pb, de 3,09 % à 3,30 % (Banque de France, parution du 07/09/2026). Sur 250 000 € empruntés à 20 ans, l’écart fait 26,55 € par mois et 6 373 € sur la durée du prêt.
Comment on en est arrivé là
Il faut reconnaître au président de la république, Emmanuel Macron une forme de constance : en matière de finances publiques. Déficits persistants, dette en hausse, dépenses publiques toujours non maîtrisée, instabilité politique ont progressivement convaincu les investisseurs d’exiger une prime de risque supplémentaire pour détenir de la dette française. Si l’on remonte plus loin dans le temps, le président actuel s’inscrit dans une très longue lignée d’erreurs de politique économique.
Pendant ce temps, Giorgia Meloni a réalisé l’exploit inverse de celui que beaucoup lui prédisaient : davantage de stabilité politique, une trajectoire budgétaire mieux maîtrisée et une amélioration de la crédibilité financière italienne. Le résultat est aussi symbolique que spectaculaire : le pays que l’on considérait traditionnellement comme le « mauvais élève » de la zone euro emprunte désormais moins cher que la France à 10 ans. Autrement dit, l’Italie n’a pas nécessairement rejoint le peloton de tête : c’est surtout la France qui a couru dans la mauvaise direction.
Décisions structurantes qui émaillent cette lente agonie :
- 09/06/2024 : dissolution de l’Assemblée nationale
- 05/09/2024 : nomination de Michel Barnier, après 58 jours sans gouvernement
- 04/12/2024 : censure du gouvernement Barnier, trois mois jour pour jour après sa nomination
- 14/12/2024 : Moody’s abaisse la France de Aa2 à Aa3
- 05/02/2025 : 49.3 sur le budget 2025
- 28/02/2025 : S&P ramène la perspective de stable à négative
- 08/09/2025 : vote de confiance rejeté, 364 contre 194
- 12/09/2025 : Fitch abaisse la France de AA- à A+
- 06/10/2025 : démission du gouvernement Lecornu I, le plus bref de la Ve République
- 14/10/2025 : annonce de la suspension de la réforme des retraites
- 17/10/2025 : S&P abaisse la France de AA- à A+
- 24/10/2025 : Moody’s maintient Aa3, perspective ramenée à négative
- 02/02/2026 : adoption définitive du budget 2026, après trois 49.3 et six motions de censure
- 28/08/2026 : Fitch confirme A+, perspective stable, en portant sa projection de déficit 2026 à 5,2 %
Écarts entre la cible d’origine et l’exécution :
| Exercice | Cible d’origine | Document | Exécution | Écart | Statut |
|---|---|---|---|---|---|
| 2024 | −4,4 % | PLF 2024 (27/09/2023), repris LPFP (18/12/2023) | −5,8 % | +1,4 pt | non tenu |
| 2025 | −3,7 % | LPFP (18/12/2023) | −5,1 % | +1,4 pt | non tenu |
| 2026 | −3,2 % | LPFP (18/12/2023) | en cours, cible actuelle −5,0 % | +1,8 pt | révisé avant échéance |
Ou suivre l’évolution des taux
Cet article de epargnebourse.fr est mis à jour chaque semaine avec les taux à 10 ans France, Allemagne, Italie, Espagne. Ainsi que les graphique de spread France Allemagne et des trois autre spreads.
Mais si vous avez besoin de suivre l’évolution au jour le jour ou même en temps réel, vous pouvez consulter le site Marketwatch :
Ces deux premiers permettent de calculer le spread France-Allemagne.
Conclusion : le problème n’est plus le taux, c’est la prime de risque française
Le spread France-Allemagne à 93,1 points de base, au plus haut de notre série depuis 2022, n’est plus une simple statistique obligataire. Il traduit une dégradation de la prime de risque française alors même que l’Italie et l’Espagne ont, depuis 2022, considérablement réduit la leur.
Pour l’investisseur en actions, cette divergence est essentielle.
Une hausse des taux ne pénalise pas seulement les obligations : elle augmente le coût du capital et réduit mécaniquement le multiple que les investisseurs sont prêts à payer pour les bénéfices futurs. Si elle s’accompagne d’une prime de risque spécifique à la France, la pression peut donc venir des deux côtés : bénéfices sous pression et PER plus faible.
Il ne faut évidemment pas en déduire qu’un krach du CAC 40 est imminent. Mais à valorisation identique, une action française devient moins attractive lorsque le risque auquel elle est associée augmente.
La question n’est finalement pas de savoir si la France peut encore emprunter.
Elle le peut.
La question est de savoir combien de temps le marché acceptera encore de payer les actions françaises aux multiples actuels alors que le prix du risque français ne cesse d’augmenter.
Dates à surveiller
- 17/09/2026 : adjudication d’OAT moyen terme, AFT (troisième jeudi du mois)
- 18/09/2026 : revues souveraines France, Scope Ratings et Morningstar DBRS
- 27/09/2026 : élections sénatoriales, 178 sièges sur 348
- 29/09/2026 : INSEE, dette publique du T2 2026 (rappel T1 2026 : 117,5 % du PIB)
- 30/09/2026 : PLF 2027 en Conseil des ministres et dépôt à l’Assemblée, avis du HCFP publié le même jour
- 01/10/2026 : adjudication d’OAT long terme, AFT (premier jeudi du mois)
- 23 ou 24/10/2026 : revue Moody’s sur la France, perspective négative — deux dates circulent
- 29/10/2026 : décision de politique monétaire de la BCE (Banque de France)
- 27 ou 28/11/2026 : revue Standard & Poor’s sur la France
Les trois revues d’automne comptent davantage que les publications macro : Fitch ayant confirmé, ce sont Moody’s et S&P qui diront si le marché avait raison avant les agences ou l’inverse.
Cet article ne constitue ni un conseil en investissement ni une recommandation personnalisée.
Pour des analyses encore plus approfondies de l’économie de la zone Euro, de l’Allemagne, de la France, de l’Italie et de l’Espagne, inscrivez vous à ma Newsletter et recevez ma synthèse mensuelle de la zone Euro. Vous y trouverez en plus de l’analyse des taux, celle du PIB, de l’inflation, du chômage, du crédit, …
L’analyse des taux et des spread de taux en fin de semaine se termine. Si vous avez besoin de solidifier vos connaissance, je vous invite à lire la suite de l’article. Vous découvrirez :
- Ce que sont les spread de taux
- Pourquoi analyser les spread de taux
- Les raisons pour lesquelles l’Allemagne est choisie comme référence
- Les autres spread à analyser en plus de celui entre la France et l’Allemagne
- …
Vous trouverez aussi une section FAQ consacrée aux spread de taux et en particulier aux spread France Allemagne.
Spread de taux France Allemagne (ou spread France Allemagne) : Définitions
Qu’est ce qu’un spread de taux
Le spread de taux, souvent appelé simplement « spread » représente la différence entre les rendements des emprunts d’Etat de même durée pour deux pays.
Par convention l’écart est calculé en faisant le calcul suivant : Taux 1 en points de base – Taux 2 en points de base. Le taux de référence est donc le second.
Par exemple, si l’obligation du trésor Français à 10 ans offre aux prêteurs un rendement de 2.96 % et que l’obligation de l’Etat Allemand de même durée (10 ans) offre 2.19 %, le spread Oat 10 ans france allemagne (ou pour être encore plus précis, le spread entre l’Oat à 10 ans et le Bund à 10 ans) est de 0.77 point de pourcentage ou 77 points de base. On simplifie en disant que le spread France Allemagne est de 77 points de base. Certains débutants se trompent de sens et parlent parfois du Spread Allemagne France en se trompant de sens, ne faites pas l’erreur.
Pourquoi regarder les Spread de taux France Allemagne et les autres Spread
Parmi les spécificités de la zone Euro, deux ont une importance particulière :
- L’Euro est la monnaie de 20 pays différents. Chacun ayant sa dynamique économique alors qu’ils partagent la même monnaie. Cette unicité de monnaie empêche par définition les ajustements économiques de se faire par la fluctuation des taux de change.
- Chacun de ces pays a sa propre politique budgétaire. Ils empruntent ainsi séparément sur les marchés pour financer leur déficit budgétaire et faire rouler la dette.
Les grands investisseurs institutionnels, en particulier, ceux qui veulent investir dans la zone Euro, sont donc en permanence à la recherche du meilleur rapport entre le risque et la rentabilité pour eux-mêmes et pour leurs clients. Ces investisseurs sont par exemple les fonds de retraite des grands pays ayant un système de retraite par capitalisation (Japon, USA, …), les grandes banques et les grands assureurs, les fonds souverains (Norvégien, Saoudien, …).
Inversement, certains Etats, dont la France sont incapables de produire un budget à l’équilibre. Ils doivent emprunter la différence. Dans le cas de la France, l’Agence France Trésor doit ainsi trouver chaque année des investisseurs pour prêter entre 250 Milliards € et 300 Milliards €. Ce point est analysé plus en détail dans mon article sur la dette publique Française.
Une partie importante des capitaux des grands investisseurs est ainsi placée dans les obligations émises par ces Etats qui n’arrivent pas à boucler leurs budgets. Ils financent donc leurs déficits budgétaires et les dettes de ces pays.
Les prêteurs, qui sont généralement des gens sérieux sont donc en permanence en train de calculer et de peser :
- La perspective de rentabilité (le taux)
- Le risque de défaut de paiement total ou même partiel
- Le risque de retard de paiement total ou partiel
Comme il s’agit de prêts sur 10 ans, 20 ans ou 30 ans. Le risque même s’il est faible n’est pas négligeable.
Pour estimer le niveau de risque, les investisseurs utilisent notamment des modèles mathématiques qui évaluent pour chacun des Etats :
- Dépense et Dette Publique : Ils analysent par exemple l’évolution de la dépense publique et de la dette publique. En valeur et le ratio dette/PIB. Cela les aides à estimer si l’évolution de la dépense et de la dette est « tenable » sur les 10 ans, 20 ans à venir.
- Croissance économique et perspectives de croissance : Une économie en croissance augmente les rentrées fiscales et permet donc de diminuer le risque de défaut de paiement. Inversement, une économie en récession produit l’effet inverse.
- Réformes Structurelles : l’existence ou l’absence de réformes structurelles sont aussi analysées par les préteurs potentiels. Des réformes de l’Etat, des collectivités territoriales, des retraites, du marché du travail ou de la fiscalité peuvent influencer positivement ou négativement la perception du risque.
C’est en analysant toutes ces données et bien d’autres que les investisseurs décident de prêter plus ou moins à certain pays.
Les pays de la zone Euro ont des situations budgétaires et économiques très différentes. Et comme la prise en compte de ces différences ne peut pas se faire par la monnaie, elle se fait (entre autre) sur les taux intérêts de la dette publique. Et c’est là que se forme l’écart (spread) de taux entre les pays jugés les moins risqués ou les plus risqués.
Compte tenu de la taille de son économie et de sa relative maîtrise de ses finances publiques, l’Allemagne est utilisée généralement comme étalon en la matière. C’est pour cela que l’on analyse par exemple le spread de taux France Allemagne.
La situation est proche de la vôtre quand vous empruntez à la banque, plus vous donnez de garantie sur l’absolue certitude que vous rembourserez, moins vous payez cher votre crédit.
Le risque du cercle vicieux : En général, un spread qui augmente avec l’Allemagne est un signe négatif mais il n’a que rarement une portée catastrophique. Mais cela arrive parfois comme en 2011 avec la Grèce.
Il est important de bien comprendre deux choses quand vous analysez les spread de taux France Allemagne :
- Les marchés financiers sont des systèmes complexes et non linéaires.
- Et des taux qui montent ont un double impact
Non-linéarité : Nous sommes habitués à raisonner sur des systèmes linéaires, cad des systèmes pour lesquels une variation de X % des données va produire systématiquement une réaction identique de Y % du résultat. Or les marchés ne fonctionnent pas de cette façon. On dit qu’ils ne sont pas linéaires. Ils ont un comportement plus proche de celui du chaos au sens mathématique. Parfois une variation de X% des données va produire une réaction de Y% et parfois une variation de X% des données va produire une réaction de 10*Y %.
Double impact : Les Etats ne font pas comme vous et moi quand ils empruntent. Dans notre cas, nous remboursons chaque mois une partie du capital et payons des intérêts. L’Etat lui, paye des intérêts chaque mois et rembourse le capital en une seule fois, à la fin. Un état qui n’est pas capable d’équilibrer ses finances publiques est donc pas en mesure de rembourser sa dette à la fin du prets. Sa seule solution est alors d’emprunter à nouveau le même montant pour rembourser sa dette …. C’est ce que l’on appelle « faire rouler la dette« .
Quand les taux d’intérêt augmentent, il y a donc deux impacts qui se cumulent :
- Cela augmente le coût de la nouvelle dette. Celle qui est générée par le déficit de l’année en cours.
- Mais, beaucoup plus grave, car beaucoup plus gros. Cela augmente aussi le coût du refinancement des dettes anciennes arrivées à maturité.
Dans le cas de la France, sur les 250 à 300 Milliards d’émission de dette annuelle, 50 Milliards environ sont de la nouvelle dette et 200 à 250 Milliards correspondent à de la Dette ancienne qu’il faut refinancer.
Le cumul des deux aspects (non linéarité + double impact de la hausse des taux), peut enclencher un cercle vicieux puis un écroulement des finances publiques comme cela est arrivé en Grèce en 2011 et d’autres pays dans l’histoire économique.
Pourquoi l’Allemagne est-elle la référence ?
L’Allemagne est la plus importante économie de la zone Euro. Son économie même si elle souffre en 2025/2026 est encore considérée comme solide. Et sa politique budgétaire est rigoureuse avec un endettement public relativement contrôlé. Les obligations Allemandes, ou Bunds, sont donc souvent vues comme des actifs refuges, présentant un risque minimal. Cela fait de l’Allemagne la référence pour mesurer le risque des autres économies européennes.
Un élargissement du spread France-Allemagne signifie que les investisseurs demandent un taux d’intérêt plus élevé pour acheter des obligations Françaises. On parle de prime de risque. Cela indique une perception d’un risque accru lié à l’économie ou à la gestion des finances publiques Françaises.
Spread France Allemagne ou spread Allemagne France ?
Il y a parfois une petite confusion concernant la bonne terminologie à utiliser :
- Spread France Allemagne
- ou, Spread Allemagne France
Nous venons de voir que par sa gestion plus rigoureuse, l’Allemagne est la référence, elle bénéficie constamment de taux plus faibles que la France. C’est donc logiquement que les investisseurs scrutent les Spread France Allemagne (et non pas, le spread Allemagne France), en particulier en période de crise ou de tension.
Que regarder en plus des Spread de taux France Allemagne
Pour les investisseurs en France, et pour les Français, analyser le spread de taux France Allemagne est une nécessité. Mais ce n’est pas le seul spread à suivre. Le spread de taux le plus surveillé dans la zone Euro dans son ensemble est celui entre l’Italie et l’Allemagne.
En effet, l’Italie est la troisième économie de la zone Euro, c’est une grande économie. Mais l’état Italien a longtemps été un des moins sérieux dans la gestion de son économie et dans la maîtrise de ses finances publiques.
En analysant l’écart entre les deux coûts de financement, on peut avoir une idée de l’évolution des tensions au sein de la zone.
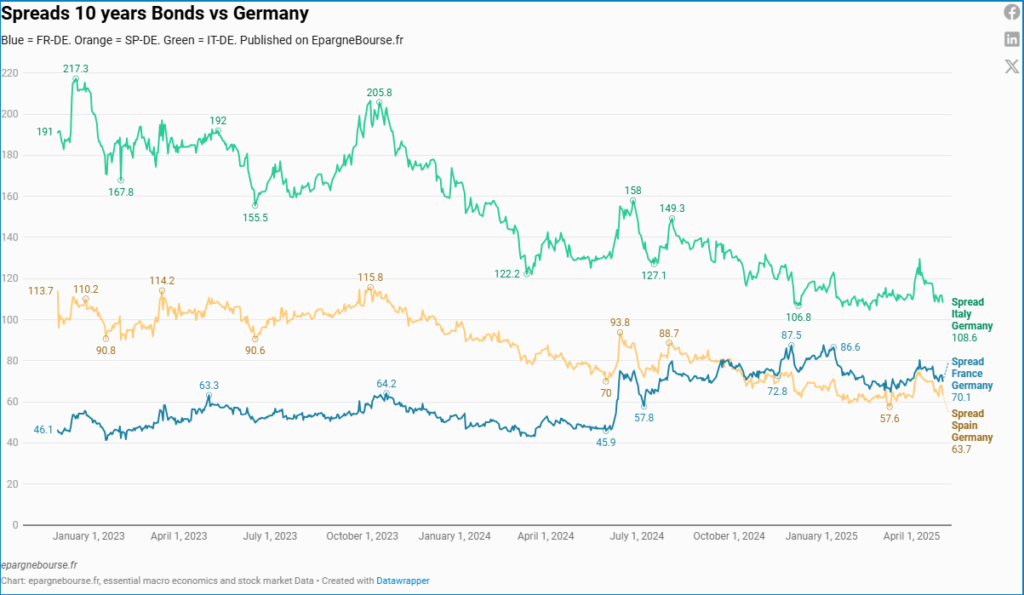
Une analyse plus large des spread avec l’Allemagne est disponible chaque semaine sur EpargneBourse.fr
Pourquoi regarder le Spread de taux France Allemagne
Pour un investisseur en France, cette donnée doit être suivie avec attention. Et pour un citoyen Français, connaître l’évolution des spread de taux France Allemagne permet aussi de mesurer le sérieux avec lequel le personnel politique gère l’économie et les finances publiques. Rien que pour cela, c’est une donnée que chacun devrait consulter régulièrement.
Depuis quelques mois, suivre le spread de taux France Allemagne présente un nouvel intérêt. La situation Italienne est en amélioration très significative alors qu’en parallèle, elle se dégrade rapidement en France. Or la France est la seconde économie de la zone Euro et sa dette publique est tellement gigantesque, qu’elle serait quasiment impossible à sauver en cas de crise majeure.
Le spread de taux France Allemagne pourrait donc devenir le nouveau mètre étalon du risque de la zone Euro dans son ensemble et remplacer le Spread de taux Italie Allemagne.
L’impact des spreads sur vos investissements
En tant qu’investisseur particulier, comprendre le spread de taux France-Allemagne peut vous aider à anticiper les mouvements du marché obligataire (marché de la dette) et des marchés actions. Cela devrait vous inciter à vous poser des questions et le cas échéant à ajuster votre portefeuille.
Vous avez ci-dessous une FAQ pour vous aider à retenir les points essentiels.
FAQ Taux et Spread de taux
Qu’est-ce que le spread de taux entre la France et l’Allemagne ?
Le spread France Allemagne, ou écart de rendement, entre la France et l’Allemagne représente la différence entre les taux d’intérêt des obligations d’État françaises (OAT) et allemandes (Bund) pour une échéance déterminée. Dans cet article, nous avons analysé le spread des taux à 10 ans. Cet indicateur reflète la perception des investisseurs quant au risque relatif associé à la dette souveraine de chaque pays.
Pourquoi le spread de taux France-Allemagne est-il important ?
Le spread de taux est un baromètre de la confiance des marchés financiers. Un écart croissant peut indiquer une perception accrue du risque lié à la dette de l’état Français par rapport à la dette de l’état Allemand, souvent considérée comme une référence de stabilité en Europe.
Quels facteurs influencent le spread de taux France Allemagne ?
Plusieurs éléments peuvent impacter cet écart, notamment :
– Le niveau de la dette de chacun des pays, en particulier exprimé en pourcentage du PIB.
– La situation économique des deux pays.
– Les politiques budgétaires et fiscales.
– Les événements politiques, tels que des crises gouvernementales ou des élections.
Comment le spread de taux France-Allemagne a-t-il évolué récemment ?
Cet article détail avec précision l’évolution des taux intérêts à 10 ans, ainsi que les spread de taux, dont le spread France-Allemagne.
Quelles sont les conséquences d’un élargissement du spread de taux France Allemagne pour la France ?
Un élargissement du spread France Allemagne entraîne généralement une augmentation du coût de financement de la dette publique française. Ce qui engendre une pression accrue sur les finances publiques, voir une possible dégradation de la note souveraine par les agences de notation, rendant le financement encore plus coûteux. L’élargissement des spreads de taux (dans le cas de la France : du spread France-Allemagne) peut déclencher un cercle vicieux dont il est parfois très difficile de sortir.
A vous de jouer !
Cet article touche à sa fin, et j’espère qu’il vous a apporté des pistes de réflexion intéressantes. Si vous l’avez trouvé utile, n’hésitez pas à le partager en un clic :
Pour ne rien manquer de l’actualité d’epargnebourse.fr, inscrivez-vous dès maintenant à la Newsletter Hebdomadaire et recevez directement les dernières analyses et tendances du marché :