Modifié le 13 octobre 2026 par epargnebourse.fr
Le spread France-Allemagne à 10 ans s’établit à 137,6 points de base ce 9 octobre. C’est à peine moins que le record de 140,3 pb du 7 octobre, un niveau inédit depuis la crise des dettes souveraines de 2012. Avec un taux de 4,87 %, l’OAT rapporte 28 pb de plus que le BTP italien, et la France emprunte plus cher que l’Italie depuis 49 séances consécutives.
En bref au 9 octobre 2026
| Indicateur | Niveau |
|---|---|
| Spread France-Allemagne | 137,6 pb (−1,5 pb sur la semaine) |
| OAT 10 ans (France) | 4,87 % |
| Bund 10 ans (Allemagne) | 3,49 % |
| Écart France-Italie | La France paie 28 pb de plus que l’Italie |
| Fait marquant de la semaine | le spread a touché un record de 140,3 pb le 7 octobre, son plus haut depuis 2012 |
Sommaire
Cliquez ici pour être alerté par e-mail dès que je mets à jour l’actualité économique (taux, spread, chômage, Pib, …)
Taux à 10 ans Allemagne, Espagne, France, Italie
Evolution des taux sur la semaine
Le marché a consolidé à un niveau élevé, sans se détendre. L’OAT finit la semaine quasi inchangée à 4,87 % (+0,1 pb). Le Bund termine à 3,49 % (+1,6 pb), le BTP italien à 4,58 % (−2 pb) et le Bono espagnol à 4,11 % (+2,5 pb). Ce calme apparent masque une forte nervosité : l’OAT a perdu 11 pb le 6 octobre puis les a repris dès le lendemain.
Sur le plan technique, l’OAT reste 17 pb au-dessus de sa moyenne mobile 20 jours (4,70 %), alors que le Bund est repassé sous la sienne (3,53 %). Cette divergence montre que le marché continue de vendre le risque France pour acheter la sécurité allemande.
Evolution des taux sur 1000 jours
Commençons par visualiser l’évolution sur 1000 Jours des taux d’emprunts à 10 ans de l’Allemagne, de l’Espagne, de la France et de l’Italie.
Ce graphique permet de comprendre très rapidement :
- La dynamique générale des taux des 4 plus grandes économies de la zone euro
- la convergence ou la divergence entre les 4 taux
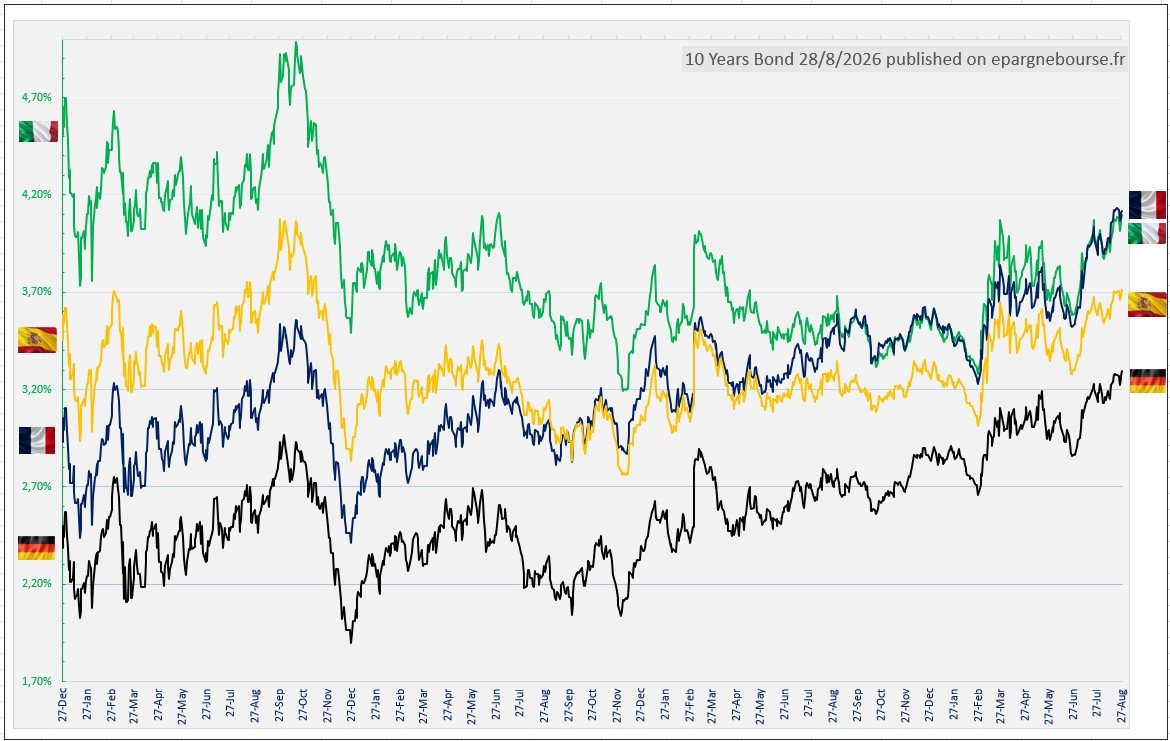
Depuis fin décembre 2022, l’OAT a gagné 188 pb (de 2,99 % à 4,87 %), soit presque deux fois plus que le Bund (+105 pb). Sur la même période, le Bono n’a pris que 57 pb et le BTP italien est resté pratiquement stable (4,55 % → 4,58 %). La hiérarchie européenne s’est donc renversée. Et la France est la grande perdante. Fin 2022, l’Italie payait 156 pb de plus que la France ; aujourd’hui, c’est la France qui paie 28 pb de plus. L’écart entre les deux pays a basculé de 184 pb.
Evolution des taux sur 500 jours
Mesurons maintenant la pression qui pèse sur chacun des quatre pays. Sur le graphique suivant :
- Plus le % est proche de 0%, plus cela indique que le taux du pays concerné est proche de son plus bas sur 500 jours
- Plus le % est proche de 100%, plus cela indique que le taux du pays concerné est proche de son plus haut sur 500 jours
Graphique Spread de taux France Allemagne, Espagne Allemagne, Italie Allemagne
Spread France-Allemagne sur la semaine
Le spread recule légèrement à 137,6 pb (−1,5 pb) après avoir touché 140,3 pb le 7 octobre. Sur la semaine, il a oscillé entre 125,8 et 140,3 pb. Il reste au-dessus de 100 pb depuis 16 séances d’affilée. Les spreads italien (109,3 pb, −3,6 pb) et espagnol (62,1 pb, +0,9 pb) restent nettement plus bas : le spread français vaut désormais 1,26 fois le spread italien.
Le marché des CDS confirme ce diagnostic. Le CDS de la France à 5 ans atteint 79,8 pb le 8 octobre, son plus haut depuis juillet 2013, contre 33 pb au 1er septembre. Il dépasse celui de l’Italie d’environ 12 pb.
Spread de taux France Allemagne, Espagne Allemagne, Italie Allemagne : Les dernières semaines
Le tableau suivant vous montre les spreads avec l’Allemagne en fin de chacune des 12 dernières semaines.
Spread France Allemagne graphique depuis Décembre 2022
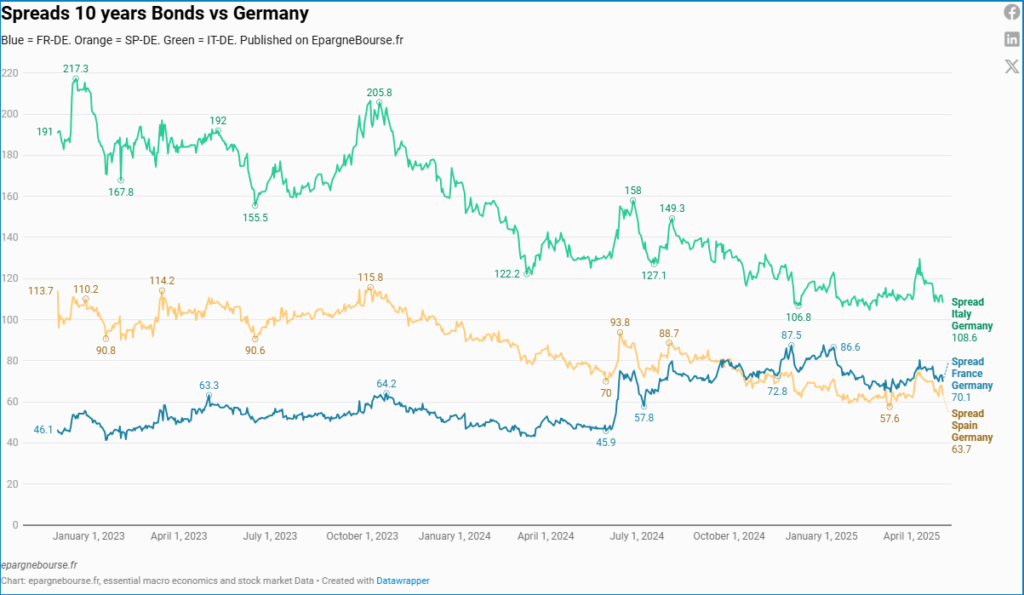
Le graphique suivant présente le spread de taux France Allemagne, ainsi que l’équivalent pour l’Espagne et l’Italie.
L’écart est exprimé selon l’usage en points de base. Un écart entre un taux à 4.5% et un taux à 3.0% correspond ainsi à 150 points de base.
Cliquez ici pour être alerté par e-mail dès que je mets à jour l’actualité économique (taux, spread, chomage, Pib, …)
Le graphique se lit en quatre temps :
- 2023 à mi-2024 : le spread reste calme, entre 41 pb (plus bas de janvier 2023) et 55 pb.
- Juin 2024 : la dissolution le fait passer de 47 à 75 pb en un mois.
- 2025 : il se maintient entre 65 et 85 pb, sur fond de dégradations de la note française. Il termine l’année à 70 pb, après 53 pb fin 2023 et 82 pb fin 2024.
- Depuis février 2026 : après un plancher à 55 pb le 26 février, au lendemain de l’adoption du budget 2026, il gagne 83 pb en sept mois, dont 41 pb sur le seul mois de septembre.
Comment on en est arrivé là
Il faut reconnaître au président de la République, Emmanuel Macron, une forme de constance en matière de finances publiques. Déficits persistants, dette en hausse, dépenses publiques toujours non maîtrisées, instabilité politique ont progressivement convaincu les investisseurs d’exiger une prime de risque supplémentaire pour détenir de la dette française. Si l’on remonte plus loin dans le temps, le président actuel s’inscrit dans une très longue lignée d’erreurs de politique économique.
Pendant ce temps, Giorgia Meloni a réalisé l’exploit inverse de celui que beaucoup lui prédisaient : davantage de stabilité politique, une trajectoire budgétaire mieux maîtrisée et une amélioration de la crédibilité financière italienne. Le résultat est aussi symbolique que spectaculaire : le pays que l’on considérait traditionnellement comme le « mauvais élève » de la zone euro emprunte désormais moins cher que la France à 10 ans.
Décisions structurantes qui émaillent cette lente agonie :
- 09/06/2024 : dissolution de l’Assemblée nationale
- 05/09/2024 : nomination de Michel Barnier, après 58 jours sans gouvernement
- 04/12/2024 : censure du gouvernement Barnier, trois mois jour pour jour après sa nomination
- 14/12/2024 : Moody’s abaisse la France de Aa2 à Aa3
- 05/02/2025 : 49.3 sur le budget 2025
- 28/02/2025 : S&P ramène la perspective de stable à négative
- 08/09/2025 : vote de confiance rejeté, 364 contre 194
- 12/09/2025 : Fitch abaisse la France de AA- à A+
- 06/10/2025 : démission du gouvernement Lecornu I, le plus bref de la Ve République
- 14/10/2025 : annonce de la suspension de la réforme des retraites
- 17/10/2025 : S&P abaisse la France de AA- à A+
- 24/10/2025 : Moody’s maintient Aa3, perspective ramenée à négative
- 02/02/2026 : adoption définitive du budget 2026, après trois 49.3 et six motions de censure
- 28/08/2026 : Fitch confirme A+, perspective stable, en portant sa projection de déficit 2026 à 5,2 %
- 17/09/2026 : annonce d’un effort de 54 milliards d’euros pour le budget 2027 et du report d’un an de la cible de déficit de 5 %
Sur ce fond déjà tendu, les finances publiques françaises ont fait la différence :
- Dette : la dette de Maastricht atteignait 117,5 % du PIB fin mars 2026, et Bercy anticipe 119,3 % en 2026 puis 121,7 % en 2027. Elle est suivie sur notre compteur de la dette de la France.
- Budget : le budget 2027 prévoit un effort de 43 milliards d’euros pour ramener le déficit à 5 % du PIB, porté à 54 milliards en incluant la montée en charge des mesures antérieures.
- Émissions : un programme d’émissions record de 340 milliards d’euros est prévu pour 2027.
Tout cela intervient à quelques mois de la présidentielle. Selon ING, le temps joue contre les spreads français : après le budget viendront la présidentielle, probablement des législatives et une nouvelle formation de gouvernement difficile, et la BCE pourrait rechigner à intervenir tant qu’elle combat l’inflation. Les prévisions des autres analystes sont déjà dépassées. Société Générale n’excluait pas un mouvement vers 120 pb mi-septembre. OFI Invest retenait un scénario central proche de 100 pb au quatrième trimestre, et son scénario adverse évoquait un spread au-delà de 120 pb sans plafond prédéfini. ofi-inve
Où suivre l’évolution des taux
Cet article de epargnebourse.fr est mis à jour chaque semaine avec les taux à 10 ans France, Allemagne, Italie, Espagne. Ainsi que les graphiques du spread France Allemagne et des deux autres spreads (Italie et Espagne).
Mais si vous avez besoin de suivre l’évolution au jour le jour ou même en temps réel, vous pouvez consulter le site Marketwatch :
Ces deux premiers permettent de calculer le spread France-Allemagne.
Conclusion : Le problème n’est plus le taux, c’est la prime de risque française
La tendance de fond reste haussière : l’OAT se maintient au-dessus de sa moyenne mobile 20 jours et le spread reste au-dessus de 100 pb. Le plus bas du 6 octobre (125,8 pb) sert de premier support, le record de 140,3 pb de résistance. En septembre, Société Générale n’excluait pas un spread de 120 pb ; ce seuil a été franchi en moins de deux semaines. Une détente durable suppose un budget 2027 voté sans rupture politique et une accalmie sur l’énergie. Aucune de ces deux conditions n’est acquise.
Dates à surveiller
- Octobre à mi-décembre : examen du PLF et du PLFSS 2027 au Parlement (délai constitutionnel de 70 jours), avec un risque de 49.3 et de motions de censure.
- Vers le 23 octobre : PMI flash d’octobre pour la France et la zone euro.
- 29 octobre : décision de politique monétaire de la BCE, sans nouvelles projections.
- Fin octobre ou début novembre : estimation flash de l’inflation en zone euro (Eurostat).
- Automne : revues de la note de la France par les agences ; dates exactes à vérifier dans leur calendrier 2026.
- 17 décembre : réunion de la BCE avec projections actualisées.
- Printemps 2027 : élection présidentielle.
Cet article ne constitue ni un conseil en investissement ni une recommandation personnalisée.
Sources des données
- Banque centrale européenne, décisions de politique monétaire du 10 septembre 2026 : https://www.ecb.europa.eu/press/pr/date/2026/html/ecb.mp260910~314e508016.fr.html
- Agence France Trésor, calendrier des notations de la France : https://www.aft.gouv.fr/fr/calendrier-notations-france
- Ministère de l’Économie, présentation du budget 2027 : https://www.economie.gouv.fr/actualites/video-presentation-du-projet-de-budget-pour-2027
- Assemblée nationale, projet de loi de finances pour 2027 : https://www.assemblee-nationale.fr/dyn/17/textes/l17b3210_projet-loi.pdf
- Insee, dette trimestrielle de Maastricht (premier trimestre 2026) : https://www.insee.fr
- Données de marché : relevés quotidiens EpargneBourse.fr (taux 10 ans, CDS 5 ans)
Pour des analyses encore plus approfondies de l’économie de la zone Euro, de l’Allemagne, de la France, de l’Italie et de l’Espagne, inscrivez-vous à ma Newsletter et recevez ma synthèse mensuelle de la zone Euro. Vous y trouverez en plus de l’analyse des taux, celle du PIB, de l’inflation, du chômage, du crédit, …
L’analyse des taux et des spreads de taux en fin de semaine se termine. Si vous avez besoin de solidifier vos connaissances, je vous invite à lire la suite de l’article. Vous découvrirez :
- Ce que sont les spreads de taux
- Pourquoi analyser les spreads de taux
- Les raisons pour lesquelles l’Allemagne est choisie comme référence
- Les autres spreads à analyser en plus de celui entre la France et l’Allemagne
- …
Vous trouverez aussi une section FAQ consacrée aux spreads de taux et en particulier aux spreads France Allemagne.
Spread de taux France Allemagne (ou spread France Allemagne) : Définitions
Qu’est-ce qu’un spread de taux
Le spread de taux, souvent appelé simplement « spread » représente la différence entre les rendements des emprunts d’État de même durée pour deux pays.
Par convention l’écart est calculé en faisant le calcul suivant : Taux 1 en points de base – Taux 2 en points de base. Le taux de référence est donc le second.
Par exemple, si l’obligation du trésor Français à 10 ans offre aux prêteurs un rendement de 2.96 % et que l’obligation de l’État Allemand de même durée (10 ans) offre 2.19 %, le spread OAT 10 ans France Allemagne (ou pour être encore plus précis, le spread entre l’Oat à 10 ans et le Bund à 10 ans) est de 0.77 point de pourcentage ou 77 points de base. On simplifie en disant que le spread France Allemagne est de 77 points de base.
Pourquoi regarder les Spreads de taux France Allemagne et les autres Spreads
Parmi les spécificités de la zone Euro, deux ont une importance particulière :
- L’Euro est la monnaie de 21 pays différents. Chacun ayant sa dynamique économique alors qu’ils partagent la même monnaie. Cette unicité de monnaie empêche par définition les ajustements économiques de se faire par la fluctuation des taux de change.
- Chacun de ces pays a sa propre politique budgétaire. Ils empruntent ainsi séparément sur les marchés pour financer leur déficit budgétaire et faire rouler la dette.
Les grands investisseurs institutionnels, en particulier, ceux qui veulent investir dans la zone Euro, sont donc en permanence à la recherche du meilleur rapport entre le risque et la rentabilité pour eux-mêmes et pour leurs clients. Ces investisseurs sont par exemple les fonds de retraite des grands pays ayant un système de retraite par capitalisation (Japon, USA, …), les grandes banques et les grands assureurs, les fonds souverains (Norvégien, Saoudien, …).
Inversement, certains États, dont la France sont incapables de produire un budget à l’équilibre. Ils doivent emprunter la différence. Dans le cas de la France, l’Agence France Trésor doit ainsi trouver des investisseurs pour 310 milliards d’euros en 2026, et 340 milliards prévus en 2027, un record. Ce point est analysé plus en détail dans mon article sur la dette publique Française.
Une partie importante des capitaux des grands investisseurs est ainsi placée dans les obligations émises par ces États qui n’arrivent pas à boucler leurs budgets. Ils financent donc leurs déficits budgétaires et les dettes de ces pays.
Les prêteurs, qui sont généralement des gens sérieux sont donc en permanence en train de calculer et de peser :
- La perspective de rentabilité (le taux)
- Le risque de défaut de paiement total ou même partiel
- Le risque de retard de paiement total ou partiel
Comme il s’agit de prêts sur 10, 20 ou 30 ans, le risque, même faible, n’est pas négligeable.
Pour estimer le niveau de risque, les investisseurs utilisent notamment des modèles mathématiques qui évaluent pour chacun des États :
- Dépense et Dette Publique : Ils analysent par exemple l’évolution de la dépense publique et de la dette publique. En valeur et le ratio dette/PIB. Cela les aide à estimer si l’évolution de la dépense et de la dette est « tenable » sur les 10 ans, 20 ans à venir.
- Croissance économique et perspectives de croissance : Une économie en croissance augmente les rentrées fiscales et permet donc de diminuer le risque de défaut de paiement. Inversement, une économie en récession produit l’effet inverse.
- Réformes Structurelles : l’existence ou l’absence de réformes structurelles sont aussi analysées par les prêteurs potentiels. Des réformes de l’État, des collectivités territoriales, des retraites, du marché du travail ou de la fiscalité peuvent influencer positivement ou négativement la perception du risque.
C’est en analysant toutes ces données et bien d’autres que les investisseurs décident de prêter plus ou moins à certains pays.
Les pays de la zone Euro ont des situations budgétaires et économiques très différentes. Et comme la prise en compte de ces différences ne peut pas se faire par la monnaie, elle se fait (entre autres) sur les taux d’intérêt de la dette publique. Et c’est là que se forme l’écart (spread) de taux entre les pays jugés les moins risqués ou les plus risqués.
Compte tenu de la taille de son économie et de sa relative maîtrise de ses finances publiques, l’Allemagne est utilisée généralement comme étalon en la matière. C’est pour cela que l’on analyse par exemple le spread de taux France Allemagne.
La situation est proche de la vôtre quand vous empruntez à la banque, plus vous donnez de garantie sur l’absolue certitude que vous rembourserez, moins vous payez cher votre crédit.
Le risque du cercle vicieux : En général, un spread qui augmente avec l’Allemagne est un signe négatif mais il n’a que rarement une portée catastrophique. Mais cela arrive parfois comme en 2011 avec la Grèce.
Il est important de bien comprendre deux choses quand vous analysez les spreads de taux France Allemagne :
- Les marchés financiers sont des systèmes complexes et non linéaires.
- Et des taux qui montent ont un double impact
Non-linéarité : Nous sommes habitués à raisonner sur des systèmes linéaires, cad des systèmes pour lesquels une variation de X % des données va produire systématiquement une réaction identique de Y % du résultat. Or les marchés ne fonctionnent pas de cette façon. On dit qu’ils ne sont pas linéaires. Ils ont un comportement plus proche de celui du chaos au sens mathématique. Parfois une variation de X% des données va produire une réaction de Y% et parfois une variation de X% des données va produire une réaction de 10*Y %.
Double impact : Les États ne font pas comme vous et moi quand ils empruntent. Dans notre cas, nous remboursons chaque mois une partie du capital et payons des intérêts. L’État lui, paye des intérêts chaque mois et rembourse le capital en une seule fois, à la fin. Un état qui n’est pas capable d’équilibrer ses finances publiques n’est donc pas en mesure de rembourser sa dette à la fin du prêt. Sa seule solution est alors d’emprunter à nouveau le même montant pour rembourser sa dette …. C’est ce que l’on appelle « faire rouler la dette ».
.
Quand les taux d’intérêt augmentent, il y a donc deux impacts qui se cumulent :
- Cela augmente le coût de la nouvelle dette. Celle qui est générée par le déficit de l’année en cours.
- Mais, beaucoup plus grave, car beaucoup plus gros. Cela augmente aussi le coût du refinancement des dettes anciennes arrivées à maturité.
Dans le cas de la France, les 340 milliards d’euros d’émissions prévus en 2027 servent à la fois à financer le déficit de l’année et à rembourser les emprunts arrivant à échéance, dont ceux émis pendant la crise du Covid et la période de taux bas.
Le cumul des deux aspects (non linéarité + double impact de la hausse des taux), peut enclencher un cercle vicieux puis un écroulement des finances publiques comme cela est arrivé en Grèce en 2011 et d’autres pays dans l’histoire économique.
Pourquoi l’Allemagne est-elle la référence ?
L’Allemagne est la plus importante économie de la zone Euro. Son économie même si elle souffre en 2025/2026 est encore considérée comme solide. Et sa politique budgétaire est rigoureuse avec un endettement public relativement contrôlé. Les obligations Allemandes, ou Bunds, sont donc souvent vues comme des actifs refuges, présentant un risque minimal. Cela fait de l’Allemagne la référence pour mesurer le risque des autres économies européennes.
Un élargissement du spread France-Allemagne signifie que les investisseurs demandent un taux d’intérêt plus élevé pour acheter des obligations Françaises. On parle de prime de risque. Cela indique une perception d’un risque accru lié à l’économie ou à la gestion des finances publiques Françaises.
Spread France Allemagne ou spread Allemagne France ?
Il y a parfois une petite confusion concernant la bonne terminologie à utiliser :
- Spread France Allemagne
- ou, Spread Allemagne France
Nous venons de voir que par sa gestion plus rigoureuse, l’Allemagne est la référence, elle bénéficie constamment de taux plus faibles que la France. C’est donc logiquement que les investisseurs scrutent les Spreads France Allemagne (et non pas, le spread Allemagne France), en particulier en période de crise ou de tension.
Que regarder en plus du Spread de taux France Allemagne
Pour les investisseurs en France, et pour les Français, analyser le spread de taux France Allemagne est une nécessité. Mais ce n’est pas le seul spread à suivre. Le spread de taux le plus surveillé dans la zone Euro dans son ensemble est celui entre l’Italie et l’Allemagne.
En effet, l’Italie est la troisième économie de la zone Euro, c’est une grande économie. Mais l’état Italien a longtemps été un des moins sérieux dans la gestion de son économie et dans la maîtrise de ses finances publiques.
En analysant l’écart entre les deux coûts de financement, on peut avoir une idée de l’évolution des tensions au sein de la zone.
L’analyse des spreads avec l’Allemagne est mise à jour chaque semaine en haut de cet article.
Pourquoi regarder le Spread de taux France Allemagne
Pour un investisseur en France, cette donnée doit être suivie avec attention. Et pour un citoyen Français, connaître l’évolution du spread de taux France Allemagne permet aussi de mesurer le sérieux avec lequel le personnel politique gère l’économie et les finances publiques. Rien que pour cela, c’est une donnée que chacun devrait consulter régulièrement.
Depuis quelques mois, suivre le spread de taux France Allemagne présente un nouvel intérêt. La situation Italienne est en amélioration très significative alors qu’en parallèle, elle se dégrade rapidement en France. Or la France est la seconde économie de la zone Euro et sa dette publique est tellement gigantesque, qu’elle serait quasiment impossible à sauver en cas de crise majeure.
Le spread de taux France Allemagne pourrait donc devenir le nouveau mètre étalon du risque de la zone Euro dans son ensemble et remplacer le Spread de taux Italie Allemagne.
L’impact des spreads sur vos investissements
En tant qu’investisseur particulier, comprendre le spread de taux France-Allemagne peut vous aider à anticiper les mouvements du marché obligataire (marché de la dette) et des marchés actions. Cela devrait vous inciter à vous poser des questions et le cas échéant à ajuster votre portefeuille.
Vous avez ci-dessous une FAQ pour vous aider à retenir les points essentiels.
FAQ Taux et Spread de taux
Qu’est-ce que le spread de taux entre la France et l’Allemagne ?
Le spread France Allemagne, ou écart de rendement, entre la France et l’Allemagne représente la différence entre les taux d’intérêt des obligations d’État françaises (OAT) et allemandes (Bund) pour une échéance déterminée. Dans cet article, nous avons analysé le spread des taux à 10 ans. Cet indicateur reflète la perception des investisseurs quant au risque relatif associé à la dette souveraine de chaque pays.
Pourquoi le spread de taux France-Allemagne est-il important ?
Le spread de taux est un baromètre de la confiance des marchés financiers. Un écart croissant peut indiquer une perception accrue du risque lié à la dette de l’état Français par rapport à la dette de l’état Allemand, souvent considérée comme une référence de stabilité en Europe.
Quels facteurs influencent le spread de taux France Allemagne ?
Plusieurs éléments peuvent impacter cet écart, notamment :
– Le niveau de la dette de chacun des pays, en particulier exprimé en pourcentage du PIB.
– La situation économique des deux pays.
– Les politiques budgétaires et fiscales.
– Les événements politiques, tels que des crises gouvernementales ou des élections.
Comment le spread de taux France-Allemagne a-t-il évolué récemment ?
Cet article détaille avec précision l’évolution des taux d’intérêt à 10 ans, ainsi que les spreads de taux, dont le spread France-Allemagne.
Quelles sont les conséquences d’un élargissement du spread de taux France Allemagne pour la France ?
Un élargissement du spread France Allemagne entraîne généralement une augmentation du coût de financement de la dette publique française. Ce qui engendre une pression accrue sur les finances publiques, voire une possible dégradation de la note souveraine par les agences de notation, rendant le financement encore plus coûteux. L’élargissement des spreads de taux (dans le cas de la France : du spread France-Allemagne) peut déclencher un cercle vicieux dont il est parfois très difficile de sortir.
A vous de jouer !
Cet article touche à sa fin, et j’espère qu’il vous a apporté des pistes de réflexion intéressantes. Si vous l’avez trouvé utile, n’hésitez pas à le partager en un clic :
Pour ne rien manquer de l’actualité d’epargnebourse.fr, inscrivez-vous dès maintenant à la Newsletter Hebdomadaire et recevez directement les dernières analyses et tendances du marché :