Modifié le 8 septembre 2026 par epargnebourse.fr
Partager l’article :
L’évolution de l’emploi dans le transport routier États-Unis constitue un indicateur particulièrement intéressant pour analyser la dynamique de l’économie réelle. Le transport de marchandises joue en effet un rôle central dans la chaîne logistique américaine : avant d’être consommés, la majorité des biens transitent par le réseau routier.
Les données d’emploi du secteur du transport routier sont publiées chaque mois par le Bureau of Labor Statistics dans le rapport sur l’emploi américain (Nonfarm Payrolls). Elles sont également accessibles via la base de données du Federal Reserve Bank of St. Louis sur la plateforme FRED sous la série CES4348400001.
L’intérêt de cette statistique est double :
- elle offre un éclairage précieux sur la dynamique de l’économie américaine.
- elle permet de suivre l’évolution du secteur du transport de marchandises
Cet article vous propose :
- une analyse des derniers chiffres publiés
- une explication en profondeur de cet indicateur clef (définition, corrélation au cycle économique, corrélation au S&P 500 et au Russel 2000, …)
Sommaire
Cet article comporte deux grandes parties :
- L’analyse des dernières données du transport routier Etats-Unis, les graphiques d’évolution, la comparaison avec le S&P 500
- La suite de l’article porte sur la définition des données et la façon de les intégrer dans vos stratégies d’investissement et de trading.
L’article commence par les dernières données, mais si vous souhaitez commencer votre lecture par les définition, vous pouvez cliquer ici.
Analyse mensuelle de l’emploi dans le transport routier
Dernière publication : vendredi 4 septembre 2026, BLS, Employment Situation d’août 2026. La période de référence de l’enquête établissements est la période de paie incluant le 12 août.
Un secteur toujours sous pression malgré l’absence de décrochage brutal
L’emploi du transport routier de marchandises s’établit à 1 470,3 milliers d’emplois en août 2026 (CVS), soit +4,8 k sur un mois. C’est la plus forte hausse mensuelle depuis avril 2026 (+5,1 k), mais elle se situe au 77ᵉ percentile de la distribution des variations mensuelles depuis 1990 : un mois ordinaire, pas un retournement. La moyenne des trois derniers mois ressort à +0,9 k par mois. Le chiffre d’août est préliminaire et sera révisé deux fois.
Le BLS ne publie pas de tableau de révision au niveau du transport routier. Au niveau agrégé, l’emploi non agricole de juin a été révisé de +20 k à +31 k et celui de juillet de −23 k à +21 k, soit 55 k de plus qu’annoncé.
Une année de consolidation pour l’économie du fret
D’août 2025 à août 2026, l’emploi passe de 1 480,2 k à 1 470,3 k : −9,9 k, soit −0,67 %. C’est le 40ᵉ mois consécutif de recul en glissement annuel, depuis mai 2023, et la plus longue séquence depuis 1990.
Sur la même fenêtre et la même enquête, l’emploi non agricole total progresse de +0,38 % (159 075 k en août 2026). L’écart est de 1,05 point, le camionnage recule pendant que l’ensemble avance, ce n’est donc pas un mouvement macro général. Côté activité, l’indice de tonnage routier du Bureau of Transportation Statistics est à 113,3 en juin 2026, −0,26 % sur un an (fenêtre plus courte de deux mois : la série s’arrête en juin). Emploi en repli, tonnage quasi stable : la combinaison est plutôt cohérente avec un gain de productivité par emploi plutôt qu’avec un effondrement de la demande de fret.
Une tendance de très long terme toujours intacte… mais remise en question à court terme
Prenons du recul et analysons les données depuis début Janvier 1990.
En janvier 1990, le secteur employait 1 122,6 k personnes. En août 2026, 1 470,3 k : +31,0 % en trente-six ans, soit +0,74 % par an, contre +45,7 % (+1,03 % par an) pour l’emploi non agricole total.
Ce décrochage se lit directement en part de l’emploi total : 1,028 % en janvier 1990 et 0,924 % en août 2026. Le point bas de la série depuis 1990 est de 0,922 %, atteint en juin et juillet 2026, le niveau actuel en est à deux millièmes de point.
Le cycle en cours : pic à 1 588,6 k en octobre 2022, creux à 1 464,3 k en mars 2026, 1 470,3 k aujourd’hui. Le niveau reste 7,45 % sous le pic, quarante-six mois après. Depuis 1990, deux épisodes ont été plus profonds : −15,07 % étalé sur cent mois entre février 2007 et juin 2015, et −6,39 % sur soixante-six mois entre avril 2000 et octobre 2005. L’épisode actuel est le troisième par la profondeur et n’est pas clos.
Le graphique tradingview suivant illustre les difficultés que peuvent avoir certains des plus grandes entreprises du secteur.
À l’inverse, les secteurs moins dépendants des flux physiques, comme la technologie ou certaines activités de services, conservent une meilleure résilience. Cette divergence sectorielle est typique des phases de fin de cycle, où les segments les plus cycliques sous-performent au profit des activités plus structurelles.
Conclusion
Le camionnage a atteint son pic avant l’emploi total lors des quatre cycles précédents : mars 1990 (trois mois d’avance), mars 2000 (onze mois), janvier 2007 (onze mois), juin 2019 (huit mois). Cette fois, le pic date d’octobre 2022 et l’emploi total est à un record quarante-six mois plus tard.
Ce que la série dit sur les actions américaines : rien d’assez fort pour appeller un ajustement. Le S&P 500 cote 7 718,60 au 4 septembre 2026, +18,7 % sur un an et +99,3 % depuis octobre 2022. Sur cette période, le camionnage a perdu 7,45 %. Dans la période actuelle, il est très net que le taux 10 ans américain à 4,77 % au 3 septembre 2026 et la dynamique d’inflation pèsent bien davantage sur la valorisation des indices que le nombre de chauffeurs routiers.
Pour un investisseur français, l’exposition à cette information passe par les actions américaines détenues en unités de compte ou en ETF, pas par les transporteurs européens. Le message est un message de demande domestique américaine molle mais non récessive, ce qui, pour un portefeuille long, ne change rien.
Si d’aventure, l’indicateur devait décrocher plus brutalement, le message envoyé serrait alors bien plus négatif, et nous allons continuer de suivre ces données chaque mois pour ne pas être pris au dépourvu.
Ce qui invaliderait cette lecture (horizon : publications jusqu’à la révision de référence définitive de février 2027)
- Retour du niveau sous 1 464,3 k, le creux de mars 2026, deux mois consécutifs : la stabilisation décrite ici serait fausse.
- Glissement annuel repassant positif trois mois de suite : la séquence de quarante mois se clôt, et le paragraphe « depuis 1990 » doit être réécrit.
- Révision de référence définitive du transport et entreposage nettement inférieure aux +2,0 % préliminaires : l’argument de sous-estimation d’enquête tombe.
Dates à surveiller
- 02/10/2026 : Employment Situation de septembre 2026, BLS
- février 2027 : révision de référence définitive, publiée avec le rapport de janvier 2027
Sources : BLS, Employment Situation — août 2026 · BLS, révision de référence préliminaire de mars 2026 · série CES4348400001 et emploi total PAYEMS via FRED.
Cet article est une analyse de données publiques et ne constitue ni un conseil en investissement ni une recommandation personnalisée.
Qu’est-ce que l’indicateur d’emploi dans le transport routier aux États-Unis ?
L’évolution de l’emploi dans le transport routier aux États-Unis constitue un indicateur particulièrement intéressant pour analyser la dynamique de l’économie réelle. Le transport de marchandises joue en effet un rôle central dans la chaîne logistique américaine : avant d’être consommés, la majorité des biens transitent par le réseau routier.
Les données d’emploi du secteur du transport routier sont publiées chaque mois par le Bureau of Labor Statistics dans le rapport sur l’emploi américain (Nonfarm Payrolls). Elles sont également accessibles via la base de données du Federal Reserve Bank of St. Louis sur la plateforme FRED sous la série CES4348400001. C’est la source de données que j’utilise pour mes analyses et pour cet article.
L’intérêt de cette statistique est double :
- elle offre un éclairage complémentaire sur la dynamique de l’économie américaine
- elle permet de suivre l’évolution du secteur du transport de marchandises lui même
Emploi dans le transport routier et croissance du PIB
Capacités prédictives des récessions
Le graphique ci-dessous montre l’évolution depuis 1990 de l’emploi dans le secteur du transport routier, ainsi que sous forme de barres verticales les périodes de récession.
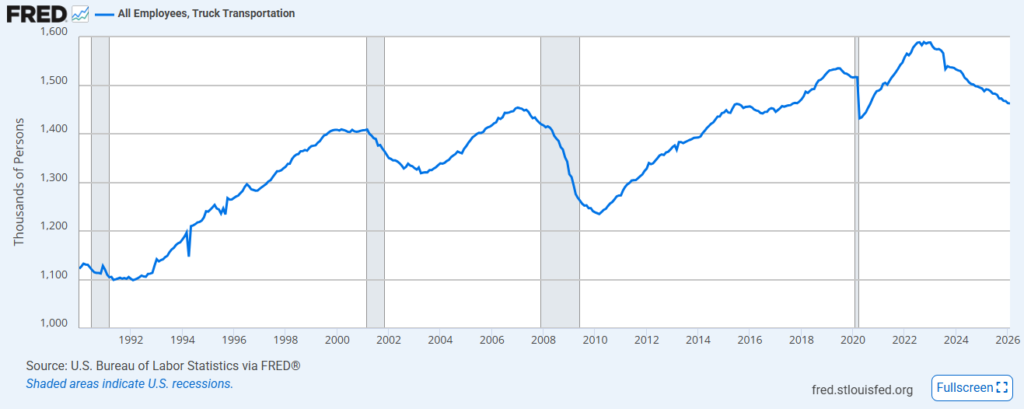
Source : https://fred.stlouisfed.org/series/CES4348400001
D’un point de vue historique, l’emploi dans le transport routier dispose d’une capacité intéressante à signaler les phases de pré récession, sans pour autant constituer un indicateur infaillible pris isolément.
Les cycles passés montrent que des phases prolongées de contraction de l’emploi dans ce secteur précèdent fréquemment les récessions, notamment en 2001, 2008 et 2020. Le mécanisme est logique : la baisse des volumes transportés reflète un affaiblissement de la demande en biens en amont de la chaîne économique. Toutefois, le signal doit être interprété avec prudence, car le secteur peut également subir des ajustements techniques (surcapacités, normalisation post-choc) sans que cela débouche sur une récession. Sa pertinence est maximale lorsqu’il est combiné avec d’autres indicateurs avancés comme les nouvelles commandes industrielles ou les indices ISM.
Evolution comparée avec le S&P 500
Corrélation avec le S&P 500
Le graphique ci-dessous montre l’évolution depuis fin 2020 du S&P 500 et du niveau d’emploi dans le secteur du transport routier aux Etats-Unis.
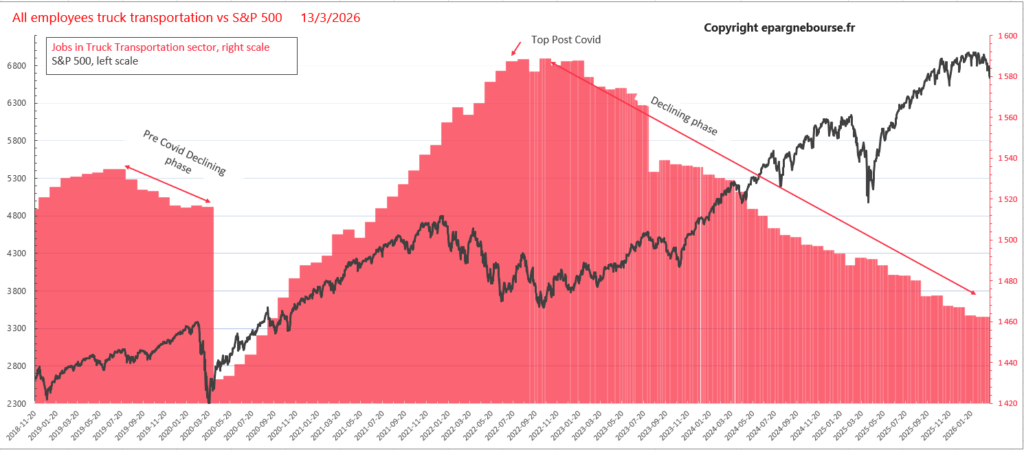
La corrélation entre l’emploi dans le transport routier et le S&P 500 est modérée et instable dans le temps, généralement située entre 0,2 et 0,5. Cette relation imparfaite s’explique par la composition de l’indice, largement dominé par des secteurs peu sensibles au cycle industriel, notamment la technologie et les services. Ainsi, une dégradation du transport routier peut coexister avec une performance solide du marché actions, en particulier lorsque les moteurs de croissance sont tirés par des segments moins cycliques. Néanmoins, dans les phases de stress macroéconomique marqué, la corrélation tend à se renforcer, les signaux provenant de l’économie réelle finissant par se diffuser à l’ensemble des actifs risqués.
Capacité à anticiper les pics et creux du marché actions
Si la corrélation n’est généralement pas assez forte pour être utilisable, il est quand même possible d’utiliser cet indicateur. En effet, l’intérêt principal de cette donnée réside dans sa capacité à anticiper les points d’inflexion majeurs du cycle, y compris sur les marchés actions. Historiquement, les pics d’emploi dans le transport routier interviennent souvent plusieurs mois avant les sommets du S&P 500, tandis que les points bas du secteur tendent à précéder les phases de reprise des marchés. Ainsi la dégradation de l’économie US était déjà bien visible avant la crise du COVID. Ce dernier a contrairement à ce qui est trop souvent dit, été un accélérateur et amplificateur d’une période de crise mais pas son déclencheur.
Ce décalage temporel s’explique par le fait que les marchés financiers anticipent l’amélioration des conditions économiques avant qu’elle ne soit visible dans les données.
Stratégies d’investissement et de trading « freight cycle »
Nous venons de voir que la corrélation est assez imparfaite, et les capacité prédictives difficilement actionnable. Il me semble qu’il existe toutefois un cas suffisamment actionnable
Première stratégie d’investissement possible à bonne probabilité de succès : Un retournement haussier de l’emploi dans le transport routier constitue souvent un signal précoce d’amélioration du cycle, même si le marché actions peut déjà avoir amorcé une partie de son rebond. Une des utilisations les plus rentables de cet indicateur est de : Renforcer les position haussières de long terme quand l’emploi dans le secteur routier repart de l’avant.
Seconde stratégie d’investissement possible à probabilité de succès correcte : Nous venons de voir que les top du marché sont assez souvent précédés par un retournement baissier de l’emploi dans le transport routier. Ce dernier constituant lui même un signal précoce de détérioration du cycle, même si le marché actions peut continuer de croitre grâce à d’autres secteurs d’activité (service, …). Une des stratégie possible est : Couvrir les positions longues quand l’emploi dans le secteur routier part à la baisse ET que les indices montrent des signes de faiblesse.
Ou trouver les données (Emploi transport routier usa / freight cycle)
Les données que j’utilise généralement pour cet article et pour mes propres analyses sont disponibles sur le site de la Fed de St Louis via leur outil FRED.
Il m’arrive aussi d’aller chercher des informations plus détaillées dans le rapport sur l’emploi publié par le BLS (US Bureau of Labor Statistics).
Limitations des données
Il est essentiel de reconnaître les limitations inhérentes à ces données. Elles sont les mêmes que celles que lon peut retrouver sur beaucoup de statistiques d’emploi :
- Délai de Publication : Les données sont publiées chaque mois avec un décalage d’un mois environ. Cela peut réduire leur pertinence pour les investisseurs.
- Révisions : Les données d’emploi en général sont assez souvent révisées d’un mois sur l’autre. Celles de l’emploi dans le transport routier aux États-Unis ne font pas exception.
- Précision Statistique : Comme toute enquête, les données comportent une marge d’erreur statistique. Les fluctuations trop importantes d’un mois à l’autre peuvent ne pas toujours refléter des tendances réelles.
- Focalisation sur les États-Unis : C’est une évidence, mais les données ne concernent que le marché du travail aux États-Unis. Toutefois, les bourses américaines ont une influence considérables sur les marchés Européen. Cette limitation est donc à nuancer.
Autres Données d’Emploi Utiles
Outre ces données sur l’emploi du transport de marchandises, les investisseurs aux États-Unis et en Europe peuvent tirer parti d’autres publications d’emploi. En Europe, les données de l’Eurostat fournissent un aperçu des tendances du marché du travail et de la croissance économique.
Je publie parfois une synthèse des dernières données d’emploi aux USA.

Conclusion
L’évolution de l’emploi dans le transport routier aux États-Unis constitue un indicateur intéressant pour analyser la dynamique de l’économie américaine.
En raison de son rôle central dans la chaîne logistique, le transport de marchandises reflète directement l’évolution d’une très grande partie de l’activité économique réelle. Les fluctuations de l’emploi dans ce secteur peuvent ainsi fournir des indications précieuses sur le cycle économique, l’évolution de la consommation et la dynamique du commerce intérieur.
Bien que cet indicateur soit moins médiatisé que les statistiques traditionnelles du marché du travail, il offre une lecture complémentaire particulièrement utile pour comprendre l’état réel de l’économie américaine et les tendances susceptibles d’influencer les marchés financiers.
A vous de jouer !
Cet article touche à sa fin, et j’espère qu’il vous a apporté des pistes de réflexion intéressantes. Si vous l’avez trouvé utile, n’hésitez pas à le partager en un clic :
Pour ne rien manquer de l’actualité d’epargnebourse.fr, inscrivez-vous dès maintenant à la Newsletter Hebdomadaire et recevez directement les dernières analyses et tendances du marché :