Modifié le 10 octobre 2026 par epargnebourse.fr
À 5,24 %, le taux 10 ans américain a pris 110 points de base en un an, et la quasi-totalité de cette hausse vient du taux réel, pas de l’inflation anticipée. La Fed a recommencé à relever ses taux, la courbe s’aplatit par le court terme, et le S&P 500 aligne les records avec une prime de risque au plus bas depuis 2018.
En bref au 9 octobre 2026
| Indicateur | Niveau et lecture |
|---|---|
| Taux 2 ans | 4,80 % (−3 pb ; +120 pb sur un an). Il se situe 105 pb au-dessus des Fed Funds : le marché anticipe un resserrement monétaire. Hors ces dernières semaines, ce niveau n’avait plus été vu depuis juin 2024. Il se place dans les 7 % les plus hauts depuis 2018. |
| Taux 10 ans | 5,24 % (−4 pb ; +110 pb sur un an). Il recule après avoir établi un record de série à 5,31 % le 5 octobre, mais reste au-dessus de 99,6 % des observations depuis 2018. Sa moyenne sur la période est de 2,80 %. |
| Taux 30 ans | 5,60 % (−3 pb ; +88 pb sur un an). Il se replie lui aussi de son record de série, 5,67 % le 7 octobre. Le long terme marque une pause, sans détente franche. |
| 10 ans réel (TIPS)¹ | 2,87 % au 8 octobre (−5 pb ; +109 pb sur un an). Il reste au-dessus de 99,6 % des observations depuis 2016, après un pic à 2,95 % le 5 octobre. La hausse du 10 ans nominal sur un an (+110 pb) vient presque entièrement du taux réel. |
| Inflation anticipée à 10 ans (point mort) | 2,33 % (−3 pb ; −1 pb sur un an). Elle est quasi stable, proche de sa moyenne (2,11 %) et loin du pic de 2022 (3,02 %). Ce n’est donc pas une crainte d’inflation qui pousse les taux. |
| Prime de risque actions | −1,44 pt, à 0,07 pt de son plus bas depuis 2016 (−1,51 pt le 5 octobre) : les obligations rapportent plus que les bénéfices. Avec un PER de 26,3, le rendement bénéficiaire du S&P 500 (3,80 %) reste loin du 10 ans. La moyenne de la série est de +1,11 pt. |
Prochaine mise à jour : vendredi 16 octobre
Sommaire
Passons maintenant à l’essentiel : quelles ont été les évolutions du taux 10 ans US cette semaine, et que nous disent-elles sur l’état des marchés et les attentes des investisseurs ?
Les données de cet article proviennent pour l’essentiel sur site FRED de la Fed de Saint Louis.
Taux à 10 ans US – Résumé de la semaine
Évolution du taux à 10 ans sur la semaine
La semaine a commencé par un nouveau plus haut de cycle à 5,31 % lundi 5 octobre. Ce niveau dépasse le pic d’octobre 2023 (4,98 %) et constitue le plus haut de notre série depuis 2018. Le taux a ensuite reflué jusqu’à 5,22 % jeudi, puis clôturé à 5,24 % vendredi, soit −4 pb sur la semaine.
Ce repli reste modeste après une envolée de 37 pb en trois semaines (4,94 % le 17 septembre). Il s’est fait par le taux réel (2,95 % → 2,87 %), alors que le point mort d’inflation n’a quasiment pas bougé.
Le court terme envoie un signal opposé. Le bon du Trésor à 1 mois a gagné 9 pb, à 4,13 %, nettement au-dessus du haut de la fourchette de la Fed : le marché intègre une nouvelle hausse dès le 28 octobre.
Évolution comparée sur la semaine du taux à 10 ans et du S&P 500
Le S&P 500 a gagné +1,15 %, à 7 811,54 points. Il a signé un record de clôture mardi 6 octobre (7 818,93), au moment même où le 10 ans restait au-dessus de 5,25 %.
Au jour le jour, le lien entre les deux s’est même inversé. Jeudi, les taux ont reculé de 6 pb et l’indice a perdu 0,5 %. Vendredi, les taux ont regagné 2 pb et l’indice a pris 0,6 %. Le marché actions trade les bénéfices, pas les taux.
Le climat reste serein : VIX, l’indice de la peur, à 14,8, et le Fear & Greed Index de CNN neutre à 45. Le détail est dans notre suivi du sentiment de marché.
Évolution du taux US10Y sur 350 Jours
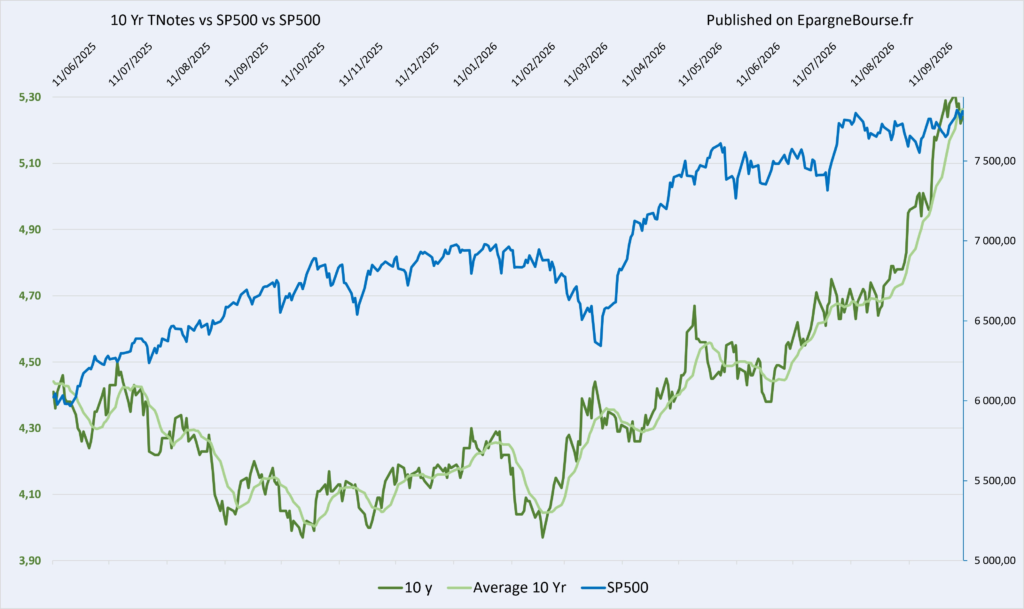
Le graphique ci-dessous retrace l’évolution conjointe du taux à 10 ans américain (US10Y) et de l’indice S&P 500 sur les 350 derniers jours. Cette perspective longue permet de mieux visualiser les dynamiques de marché à l’œuvre entre le marché obligataire et les actions.
Dynamique sur un an
Sur un an, le 10 ans est passé de 4,14 % à 5,24 % (+110 pb), et le S&P 500 a progressé de 16 % (de 6 735 à 7 812 points). La corrélation hebdomadaire est négative (−0,31 sur un an, −0,36 sur six mois) : la hausse des taux pèse, mais elle n’a pas dominé.
C’est le multiple qui a absorbé le choc. Le PER du S&P 500 est revenu de 30,3 à 26,3, et la croissance des bénéfices a porté seule la hausse de l’indice.
La rémunération relative des actions s’est pourtant dégradée. Le rendement bénéficiaire du S&P 500 (3,80 %) est inférieur de 1,44 point au 10 ans, l’écart le plus défavorable aux actions depuis le début de notre série en 2018. Il était de −0,84 point il y a un an. Les Treasuries rapportent désormais nettement plus que les bénéfices de l’indice.
Evolution us10y sur 1000 jours
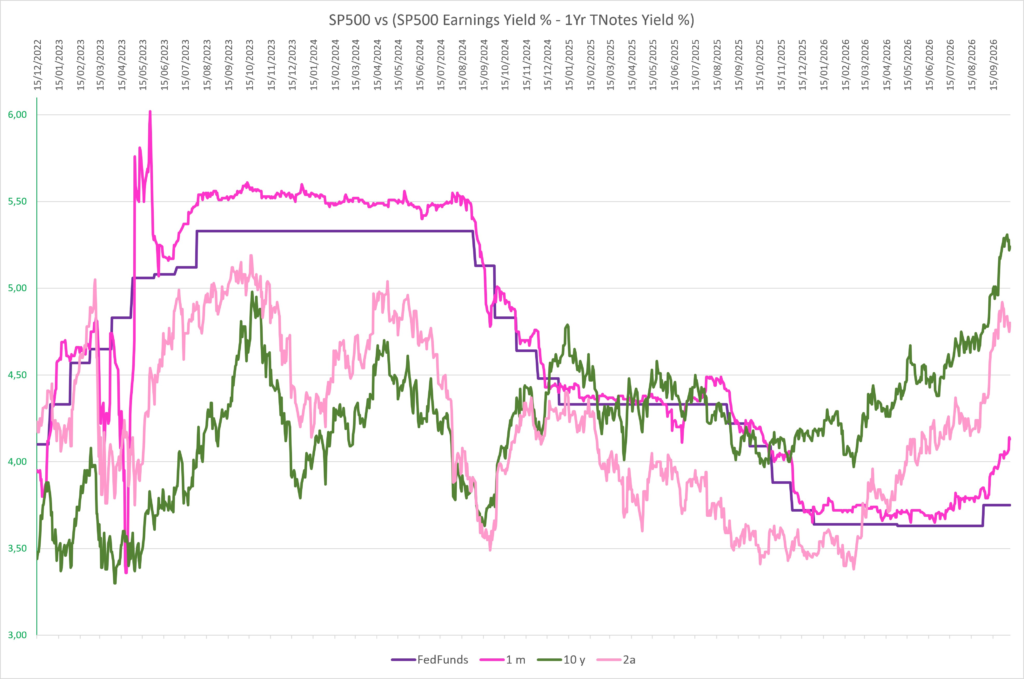
Ce graphique présente une vue d’ensemble des taux d’intérêt américains sur les 1 000 derniers jours :
- Fed Funds (taux directeur de la Fed)
- T-Bill 1 mois
- T-Note 2 ans (US2Y)
- T-Note 10 ans (US10Y)
us10y et courbe des taux
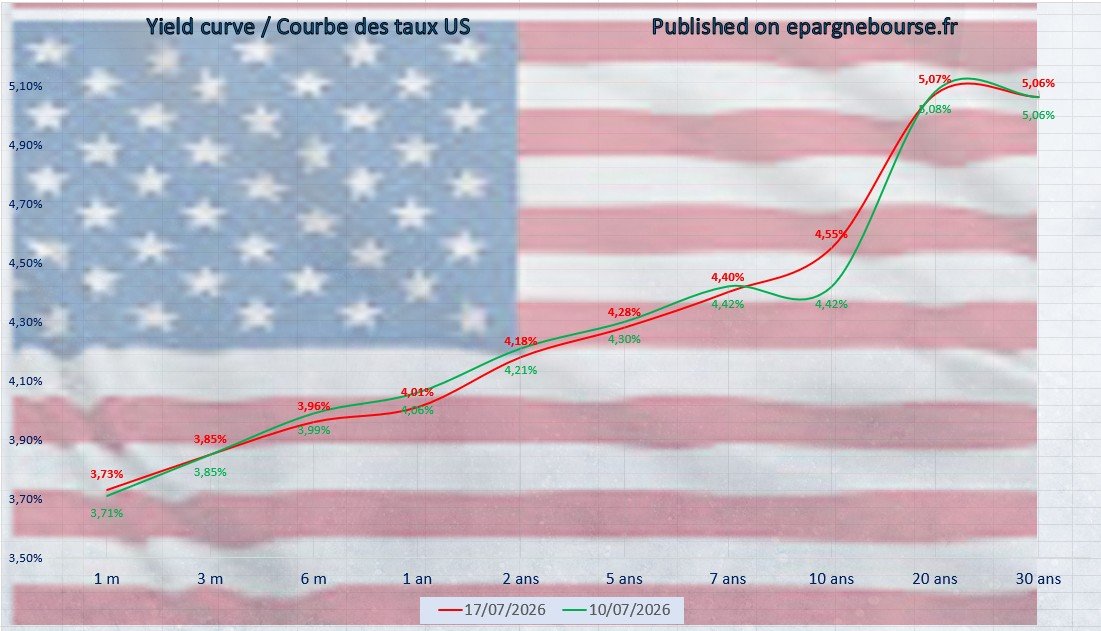
Le graphique suivant représente la courbe des taux.
Interprétation de la courbe des taux
Un resserrement qui reprend. Le 16 septembre, la Fed a relevé ses taux de 25 pb, à 3,75–4,00 %, à l’unanimité. Elle a invoqué une inflation encore élevée et une demande intérieure résiliente. Le 2 ans, à 4,80 %, se situe 80 pb au-dessus du haut de la fourchette : à prime de terme près, le marché anticipe l’équivalent de deux à trois hausses supplémentaires.
Un aplatissement par le haut. Depuis le 1er janvier, le 2 ans a pris 133 pb, contre 106 pour le 10 ans et 76 pour le 30 ans. L’écart 10 ans – 2 ans est revenu à +44 pb, contre +54 il y a un an. C’est la signature classique d’un resserrement monétaire de fin de cycle.
Une partie longue qui ne panique pas. Le 30 ans (5,60 %) est passé sous le 20 ans (5,65 %), et l’écart 30 ans – 10 ans s’est comprimé à 36 pb. Les investisseurs de long terme jugent ce tour de vis temporaire.
Un choc de taux réel, pas d’inflation. Le taux réel à 10 ans a touché 2,95 % le 5 octobre, un record depuis le début de notre série (2016). Il a gagné 107 pb sur un an, alors que le point mort d’inflation est inchangé à 2,33 %. Selon Beth Hammack, présidente de la Fed de Cleveland, plusieurs facteurs expliquent la hausse des taux longs : de meilleures perspectives de croissance, l’inquiétude sur la dette publique et l’anticipation de nouvelles hausses de taux.
Ce mouvement se diffuse en Europe : voir notre suivi du spread France-Allemagne.
Conclusion taux 10 ans US (10 year us bond rate) : Quel cap pour le S&P 500 face à la structure des taux ?
Scénario le plus probable : un plateau haut entre 5,0 % et 5,4 % pour le 10 ans, avec une nouvelle hausse de 25 pb de la Fed le 28 octobre, déjà intégrée par les T-bills. La courbe continuerait de s’aplatir.
Le potentiel de hausse du 10 ans paraît limité par le marché du travail américain :
- seulement 29 000 créations de postes en septembre ;
- 60 000 postes retirés en révision sur juillet-août ;
- un chômage à 4,2 % ;
- des salaires à +3,0 % sur un an.
Pour le S&P 500, la marge de valorisation est épuisée. Avec une prime de risque au plus bas depuis 2018, l’indice dépend entièrement des résultats du troisième trimestre. Une cassure de 5,31 % sur le 10 ans exposerait le multiple à une nouvelle compression.
Catalyseurs à la hausse des taux :
- une inflation américaine plus forte qu’attendu ;
- un baril durablement proche de 100 $ ;
- des adjudications de Treasuries mal accueillies ;
- un discours ferme de la Fed.
Catalyseurs à la baisse :
- une correction des actions qui relancerait la demande refuge.
- une contraction de l’emploi (voir aussi le rapport JOLTS) ;
- un PIB américain décevant ;
- une désescalade avec l’Iran qui ferait refluer le pétrole ;
- une correction des actions qui relancerait la demande refuge.
Dates à surveiller :
- 14 octobre : inflation CPI de septembre
- 27-28 octobre : réunion du FOMC (décision le 28)
- 29 octobre : PIB du T3 (1re estimation) et inflation PCE de septembre
- 6 novembre : rapport sur l’emploi d’octobre
- 10 novembre : inflation CPI d’octobre
- 25 novembre : PIB du T3 (2e estimation) et PCE d’octobre
- 8-9 décembre : FOMC et projections économiques
Autres données importantes
L’analyse du taux à 10 ans US n’est qu’un des indicateurs permettant de décrypter la psychologie et la dynamique des marchés. Pour affiner votre lecture de l’environnement macro-financier, voici d’autres données mises à jour chaque semaine sur EpargneBourse.fr :
🔔 Indicateur de volatilité : VIX
Suivez l’indice de volatilité implicite du S&P 500, souvent appelé « indice de la peur ». Le VIX permet d’évaluer la nervosité des investisseurs face aux incertitudes économiques, géopolitiques ou financières.
👉 Lire l’article : Analyse hebdomadaire du VIX
😨 Sentiment de marché : Fear & Greed Index (CNN)
Ce baromètre composite mesure l’appétit ou l’aversion au risque des investisseurs à partir de plusieurs indicateurs. Un outil puissant pour détecter les zones de complaisance ou de panique.
👉 Lire l’article : Sentiment de marché actualisé
📊 Valorisation fondamentale du S&P 500
Découvrez chaque semaine l’évolution des PER (Price-to-Earnings) et des bénéfices par action (EPS) du S&P 500. Une analyse précieuse pour identifier si le marché est sous-évalué, surévalué, ou simplement bien pricé.
👉 Lire l’article : PER et EPS du S&P 500
📉 Analyse technique du S&P 500
Points clés de support, résistances majeures, moyennes mobiles et tendances en cours : notre analyse technique met en lumière les zones à surveiller pour les investisseurs court, moyen et long terme.
👉 Lire l’article : Analyse technique S&P 500
A vous de jouer !
Cet article touche à sa fin, et j’espère qu’il vous a apporté des pistes de réflexion intéressantes. Si vous l’avez trouvé utile, n’hésitez pas à le partager en un clic :
Pour ne rien manquer de l’actualité d’epargnebourse.fr, inscrivez-vous dès maintenant à la Newsletter Hebdomadaire et recevez directement les dernières analyses et tendances du marché :